DOCUMENT STUDIO
参考にしたい株主還元方針のスライド10選|配当性向・DOE・自社株買いの開示事例
Share:


株主還元方針のスライドでは、配当性向・DOE・自己株式取得を、どの水準でどう組み合わせるのかをわかりやすく示すことが大切です。
この記事では、各社の決算説明資料・中期経営計画などから選んだ株主還元方針のスライドを10枚ご紹介します。配当額が決まる仕組みの図や、新旧の方針を並べた数字の箱など、各社がどのように示しているのか、ぜひ参考にしてみてください。
IR資料の作成・見直しにお悩みの方へ
複雑なIR情報を、シンプルに、分かりやすく資料化。
豊富な支援実績に基づくプロの視点で、実務担当者の負担を軽減します。
株主還元方針のスライドが求められる背景
株主還元方針とは、配当や自己株式取得(自社株買い)で、利益を株主にどう還元するかを示す方針です。
有価証券報告書では、企業内容等の開示に関する内閣府令の第三号様式(p.14)の「配当政策」の欄に、配当の基本的な方針などを記載します。
東証の2026年4月28日の「『資本コストや株価を意識した経営』に関する要請のアップデート」(p.5)は、まず成長投資を検討し、残る資金を還元に回す優先順位の説明を期待しています。
同じページには、業界平均を意識して配当性向ありきで配当額を決めると一過性の対応に見える、という投資家の声もあります。
配当性向は配当を利益で割るので、配当が利益に連動します。
DOEは資本で割るため利益の上下に左右されにくく、配当の下限に使う会社もあります。
総還元性向は自己株式取得も含めて利益で割る指標で、還元の規模の目標に使われます。
スライドでは、指標と水準、目標の期限に加え、2つの指標を組み合わせるときはその関係(下限か、いずれか高い方か)を示すと、配当の決まり方が伝わります。
株主還元方針の参考スライド事例10選
1.双日:DOEで配当額が決まる仕組みを入れ子の箱で示す
スライドの内容
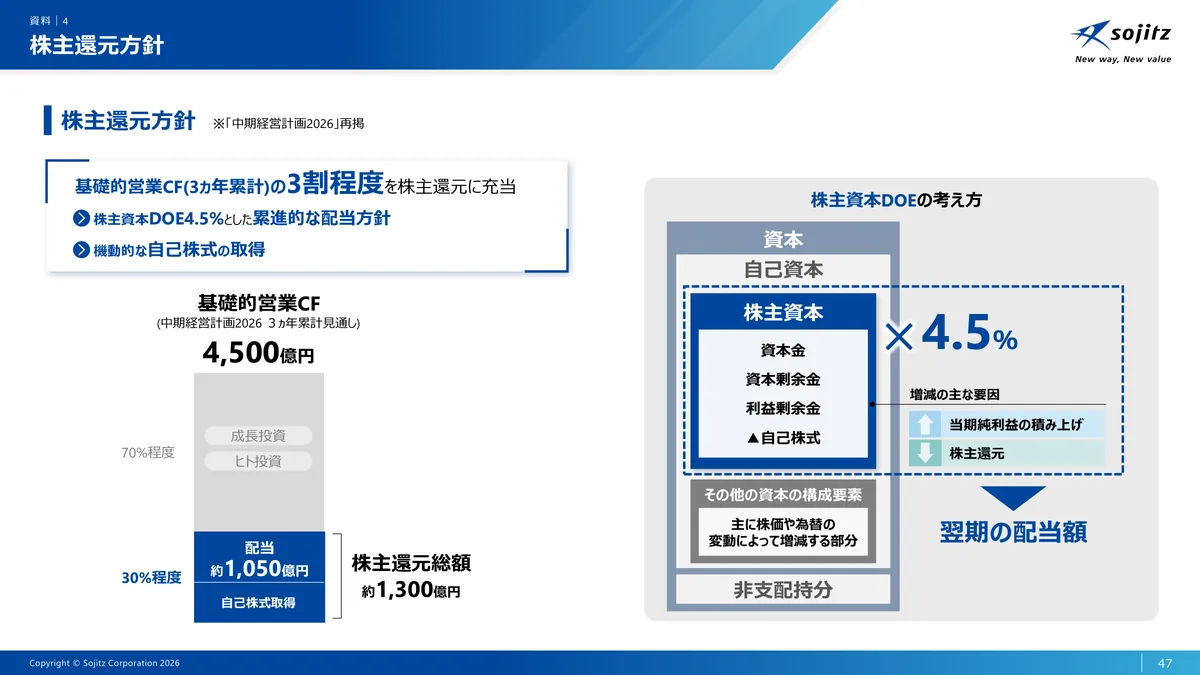
「中期経営計画2026」の株主還元方針を再掲したページです。
左上の枠には、「株主資本DOE4.5%とした累進的な配当方針」や「機動的な自己株式の取得」など、3つの方針を記載しています。
左下の棒では、3か年累計の見通しの基礎的営業CF4,500億円を、70%程度の成長投資・ヒト投資と30%程度の株主還元に分けています。還元のうち配当は約1,050億円、自己株式取得を含む総額は約1,300億円です。
見せ方のポイント
配当額が決まる仕組みを、資本の入れ子の箱で見せています。
右半分では、資本・自己資本・株主資本を重ねた箱の株主資本の横に「×4.5%」のテキストを配置し、矢印で「翌期の配当額」につないでいます。配当額の内訳を図で見ることが出来るようになっています。
また、増減の要因として「当期純利益の積み上げ」「株主還元」を上下の矢印の帯で表示。株価や為替で増減する部分は「その他の資本の構成要素」として別の箱に分けているため、配当の基準から外した部分も読み取れます。
2.東邦ホールディングス:総還元性向とDOEの目標を色の違う帯で並べる
スライドの内容
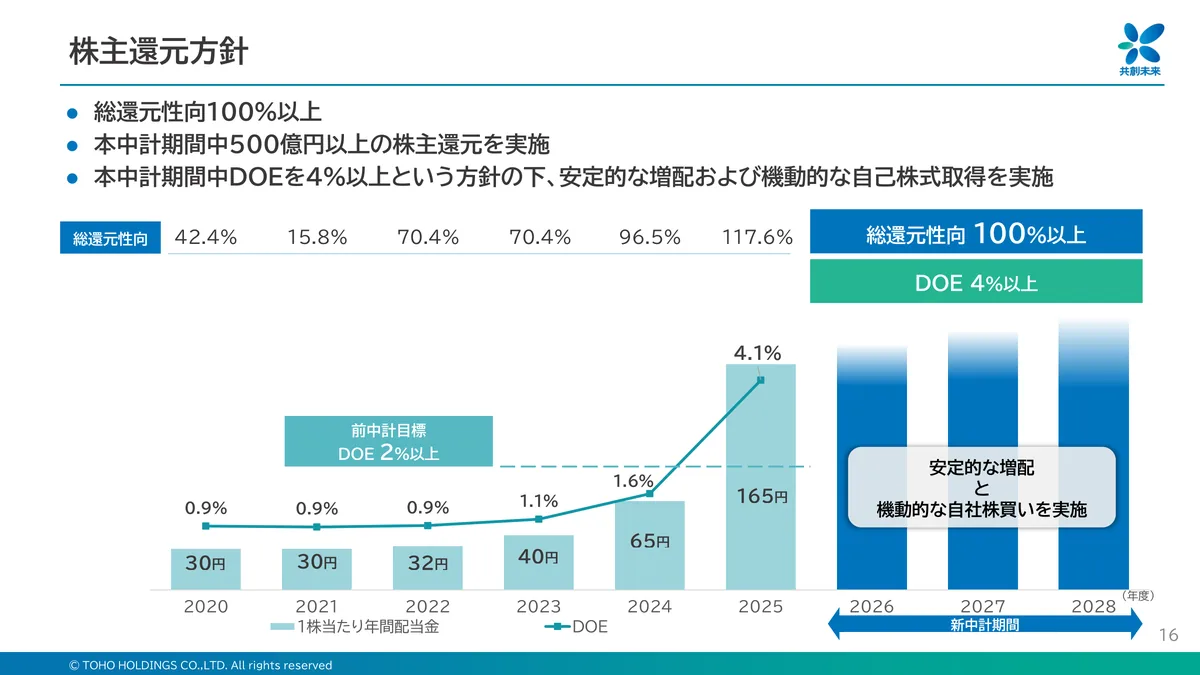
中期経営計画2026-2028の株主還元方針を示したページです。
上の3行のうち1・2行目では、総還元性向100%以上と、中計期間中に500億円以上の株主還元を掲げています。3行目は、DOE4%以上という方針の下での安定的な増配と機動的な自己株式取得です。
グラフは2020〜2025年度の1株当たり年間配当金とDOEの推移で、2025年度は165円・4.1%です。
見せ方のポイント
目標を指標ごとに色の違う帯で示しています。
グラフの右上に「総還元性向 100%以上」を青、「DOE 4%以上」を緑の帯で重ねています。総還元性向は、グラフの上に並べた実績の行と目標の帯を同じ高さに置いているので、実績と目標を一目で見比べられます。
前中計目標のDOE2%以上は、箱と横の破線でグラフ上に残しています。2025年度のDOE4.1%がこの破線を上回っていることがわかります。2026年度以降は上端をぼかした青の棒が続き、下には矢印で「新中計期間」と記載しているので、前の目標を超えたところから新しい計画が始まる流れを追うことができます。
3.奥村組:配当性向の目標の箱にDOEの下限を添える
スライドの内容
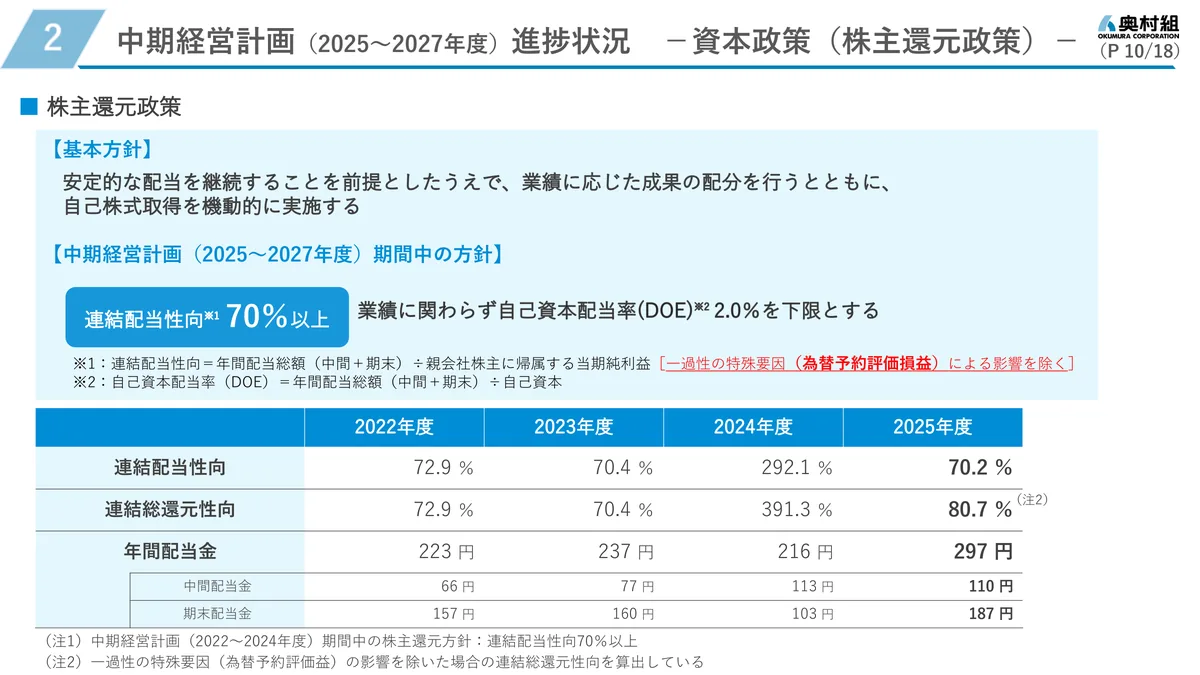
2025〜2027年度の中期経営計画の進捗として、資本政策のうち株主還元政策を示したページです。
安定的な配当の継続を前提に業績に応じて成果を配分し、自己株式取得を機動的に行うという基本方針を掲げています。その下に計画期間中の方針として、連結配当性向70%以上と、自己資本配当率(DOE)は業績に関わらず2.0%を下限とすることを置いています。
下の表には2022〜2025年度の連結配当性向・連結総還元性向・年間配当金を並べ、2025年度は70.2%・80.7%・297円です。
見せ方のポイント
目標の水準である連結配当性向70%以上を青い角丸の箱に白い大きな文字で置いて目立たせ、すぐ右にDOEの下限を1文で添えています。利益に連動する部分と、利益が減っても守る水準の2段構えであることが読み取れます。
※1・※2では連結配当性向とDOEの計算式を記載し、※1には一過性の特殊要因の影響を除くことを赤字で添えているので、表の配当性向がどの計算によるものかを確かめられます。
4.三菱倉庫:自己株式取得とDOEのグラフを計画期間でそろえる
スライドの内容
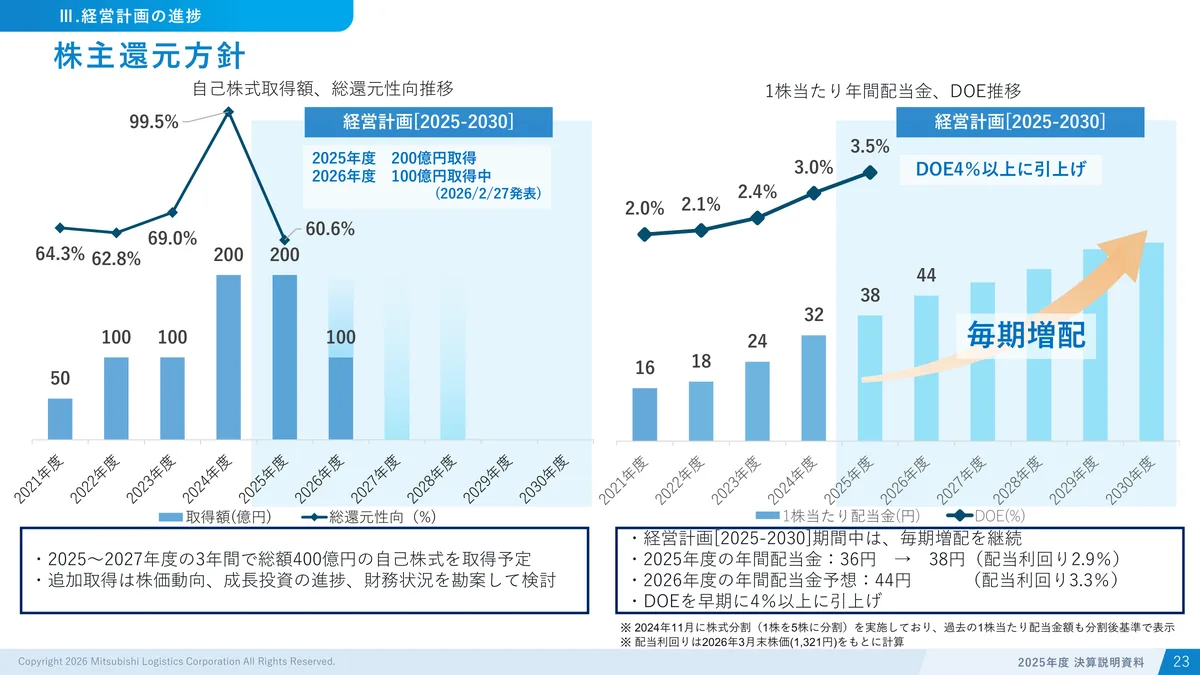
経営計画の進捗として、株主還元方針を示したページです。
左は自己株式取得額と総還元性向の推移で、「2025〜2027年度の3年間で総額400億円の自己株式を取得予定」と記載しています。
右は1株当たり年間配当金とDOEの推移で、経営計画[2025-2030]の期間中は毎期増配を継続し、DOEを早期に4%以上に引き上げるとしています。2026年度の年間配当金の予想は44円です。
見せ方のポイント
自己株式取得と配当を同じ形の2つのグラフに分けて左右に並べています。
どちらも2025年度から始まる経営計画の期間を水色の背景と青いラベルで示しているので、計画期間に入ってからの実績と今後の予定を2つのグラフで見比べられます。
右のグラフには「DOE4%以上に引上げ」のラベルと、オレンジの矢印に重ねた「毎期増配」の大きな文字を置いて目標を明示。各グラフの下の紺の枠に方針を箇条書きで記載しているため、図とテキストの両方から計画の内容をつかむことができます。
5.ふくおかフィナンシャルグループ:増配の幅と配当性向の引き上げを矢印で示す
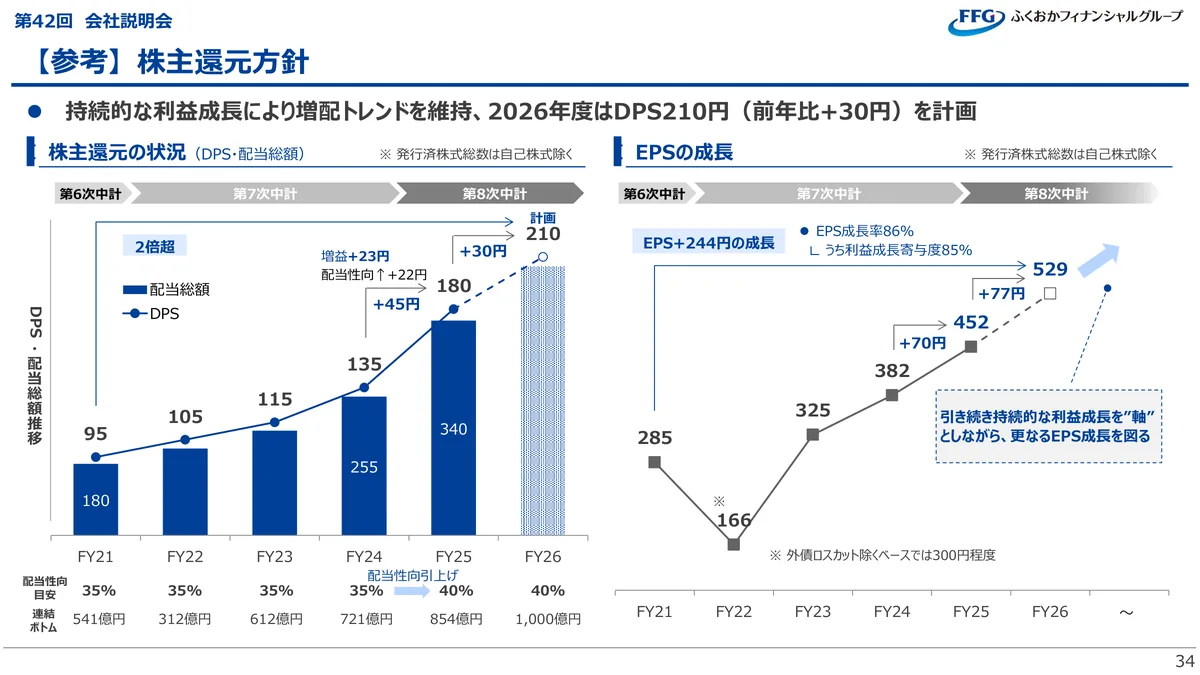
スライドの内容
「【参考】株主還元方針」と題して、配当の推移と方針を示したページです。
上の1行では「持続的な利益成長により増配トレンドを維持」とし、2026年度は1株当たり配当金(DPS)を210円、前年比+30円とする計画を記載しています。
左の配当総額とDPSのグラフの下の行では、配当性向目安をFY25に35%から40%に引き上げています。
見せ方のポイント
配当の増え方をグラフに書き込んだ数字で見せています。
FY24とFY25の間には「+45円」とその内訳の「増益+23円」「配当性向↑+22円」を、FY25とFY26の間には「+30円」を、鉤形の矢印で示しています。直近2期の増配の幅と、FY25の増配の内訳が読み取れます。
グラフの上には第6次〜第8次中計を矢印形の帯で並べ、配当性向目安の行には水色の矢印で「配当性向引上げ」と記載しています。方針が変わった計画の期間も、この帯と矢印から把握できます。
右半分では1株当たり利益(EPS)の推移も同じ形の中計の帯の下に置いているため、増配と利益の伸びを同じ期間で見比べることができます。
6.UACJ:方針・予想・計画を3本の帯に分けて並べる
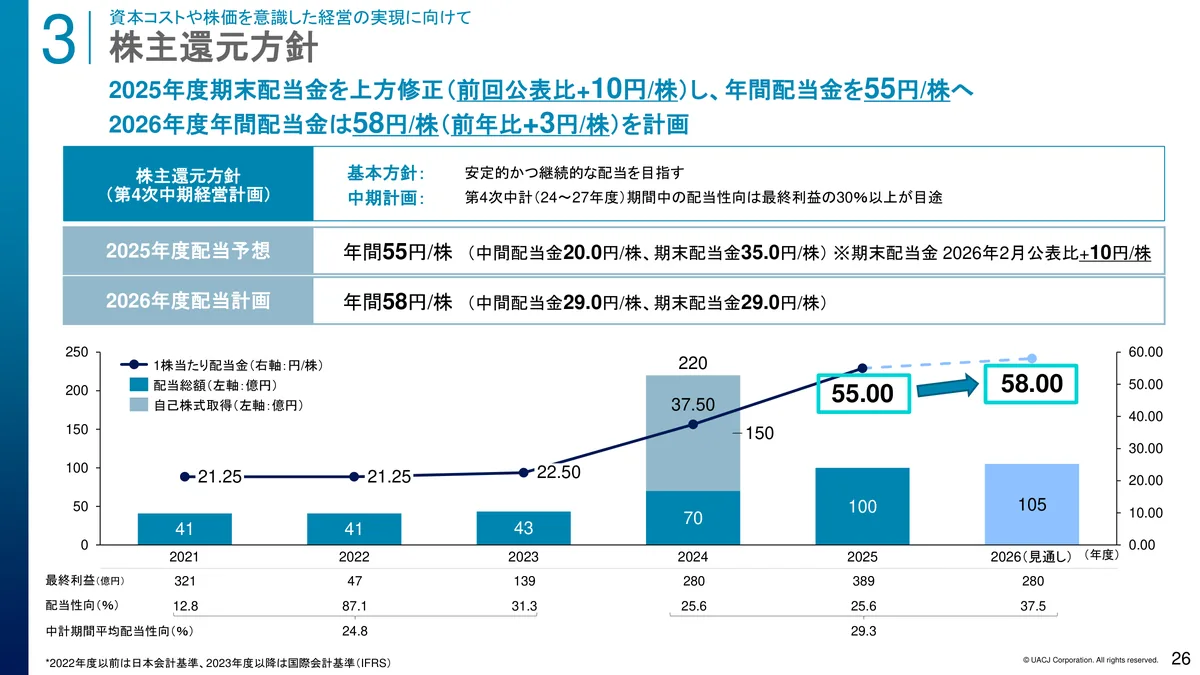
スライドの内容
株主還元方針を示したページです。
上の見出しで、2025年度の期末配当金を前回公表から10円上方修正して年間55円/株とし、2026年度は58円/株を計画すると記載しています。
第4次中期経営計画の方針は、「安定的かつ継続的な配当を目指す」ことと、2024〜2027年度の配当性向は最終利益の30%以上を目途とすることです。
グラフは2021〜2026年度の配当総額と自己株式取得、1株当たり配当金の推移です。
見せ方のポイント
方針と2年分の配当を3本の帯に分けて上下に並べています。
どの帯も左に見出しの箱、右に本文を置いているので、中計の方針、2025年度の配当予想、2026年度の配当計画を同じ形で上から順に読めます。
グラフでは配当総額と自己株式取得の積み上げ棒に1株当たり配当金の線を重ね、55.00と58.00を水色の枠で囲んで矢印でつないでいるため、次の年の増配がすぐ目に入ります。グラフの下には配当性向と中計期間平均配当性向の行があり、目標の30%以上と見比べることができます。
7.日油:総還元性向の目標の高さに点線を引く
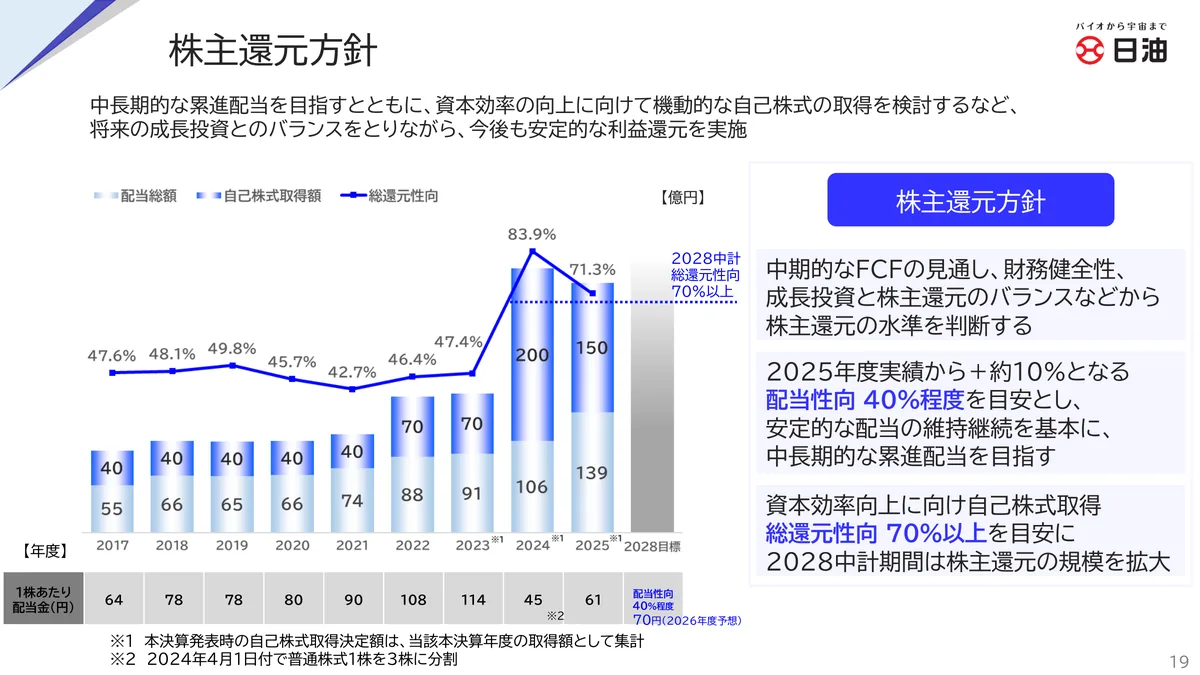
スライドの内容
株主還元方針を示したページです。
上の2行で、「中長期的な累進配当を目指す」ことと、資本効率の向上に向けた機動的な自己株式の取得を検討することを記載しています。
右の3つの箱のうち上の2つには、FCFの見通しなどから還元の水準を判断することと、配当性向40%程度を目安とした安定的な配当を並べています。3つ目の箱では「総還元性向70%以上を目安に2028中計期間は株主還元の規模を拡大」としています。
見せ方のポイント
総還元の目標をグラフの中で見せています。
積み上げ棒グラフの右端に2028目標の棒を置き、総還元性向70%の高さに青の点線を引いています。点線の右端には「2028中計 総還元性向70%以上」と記載しているので、2025年度の71.3%などの実績と目標との差を見比べられます。
グラフの下には年の並びをそろえた1株当たり配当金の行を置き、2028目標の列に配当性向40%程度と2026年度予想の70円を小さく添えています。これにより、総還元と配当の2つの目標が1枚の中でつながって見えます。
8.三菱商事:総還元性向の目安を計画ごとの矢印で区切る
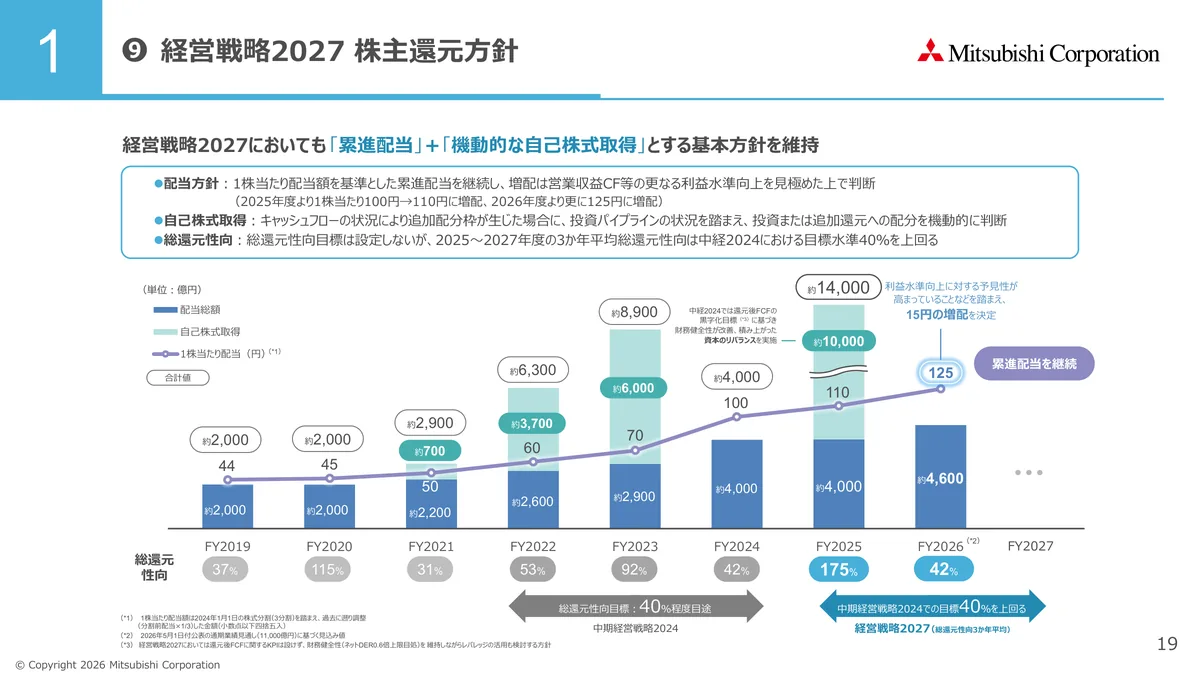
スライドの内容
経営戦略2027の株主還元方針を示したページです。
上の枠には累進配当、機動的な自己株式取得、総還元性向の3項目を記載しています。
総還元性向は目標を設定しないものの、2025〜2027年度の3か年平均で、前の計画の中期経営戦略2024で掲げた目標水準40%を上回るとしています。
見せ方のポイント
総還元性向の目安を計画の期間ごとに矢印で区切っています。
棒グラフの下には年ごとの総還元性向を並べています。その下ではFY2022〜FY2024を灰色の矢印「総還元性向目標:40%程度目途」、FY2025〜FY2027を青い矢印「中期経営戦略2024での目標40%を上回る」で示しています。矢印の色と文言から、どの計画のどの目標と比べる数字かが分かります。
棒の上には合計の還元額を丸い枠に入れて置き、FY2026の1株当たり配当125円は縁をぼかした水色の枠で囲んで「累進配当を継続」の箱と並べているので、還元の総額から配当の伸びへと目が移ります。
9.丸文:旧と新の指標を数字の箱と矢印で並べる
スライドの内容
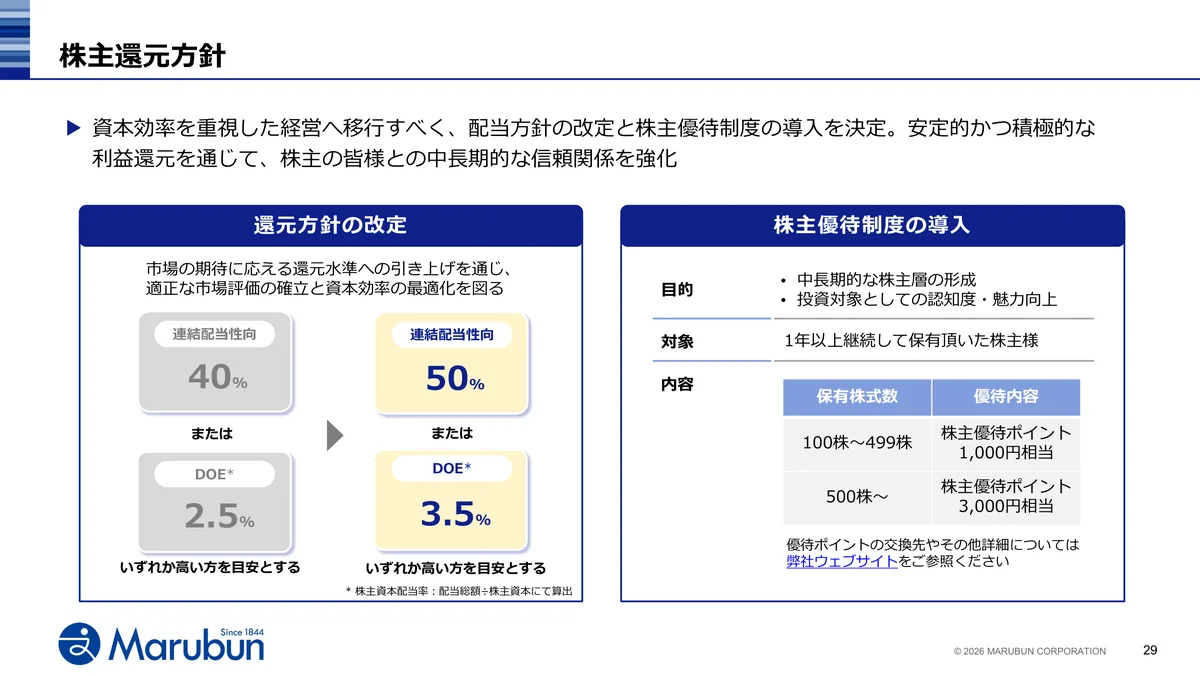
株主還元方針として、配当方針の改定と株主優待制度の導入を示したページです。
上の1文では、改定と導入の理由を、資本効率を重視した経営へ移行するためと記載しています。
左の「還元方針の改定」の枠では、連結配当性向40%またはDOE2.5%のいずれか高い方を目安とする方針を、連結配当性向50%またはDOE3.5%のいずれか高い方に改めています。
右の枠は、株主優待制度の目的・対象・内容です。
見せ方のポイント
改定の前と後を同じ形の数字の箱で左右に並べています。
旧の箱は灰色、新の箱は薄い黄色にして間に矢印を置いているので、どちらが新しい方針かが色と矢印で分かります。
箱には指標名のラベルと大きな数字を入れ、上下の箱の間に「または」、下に「いずれか高い方を目安とする」と記載しています。これにより、2つの指標のどちらかを使う仕組みのまま水準だけを上げたことが読み取れます。
枠の右下のDOEの計算式で、定義もその場で確かめられます。
10.アマダ:新旧の方針を並べ、変更点に下線を引く
スライドの内容
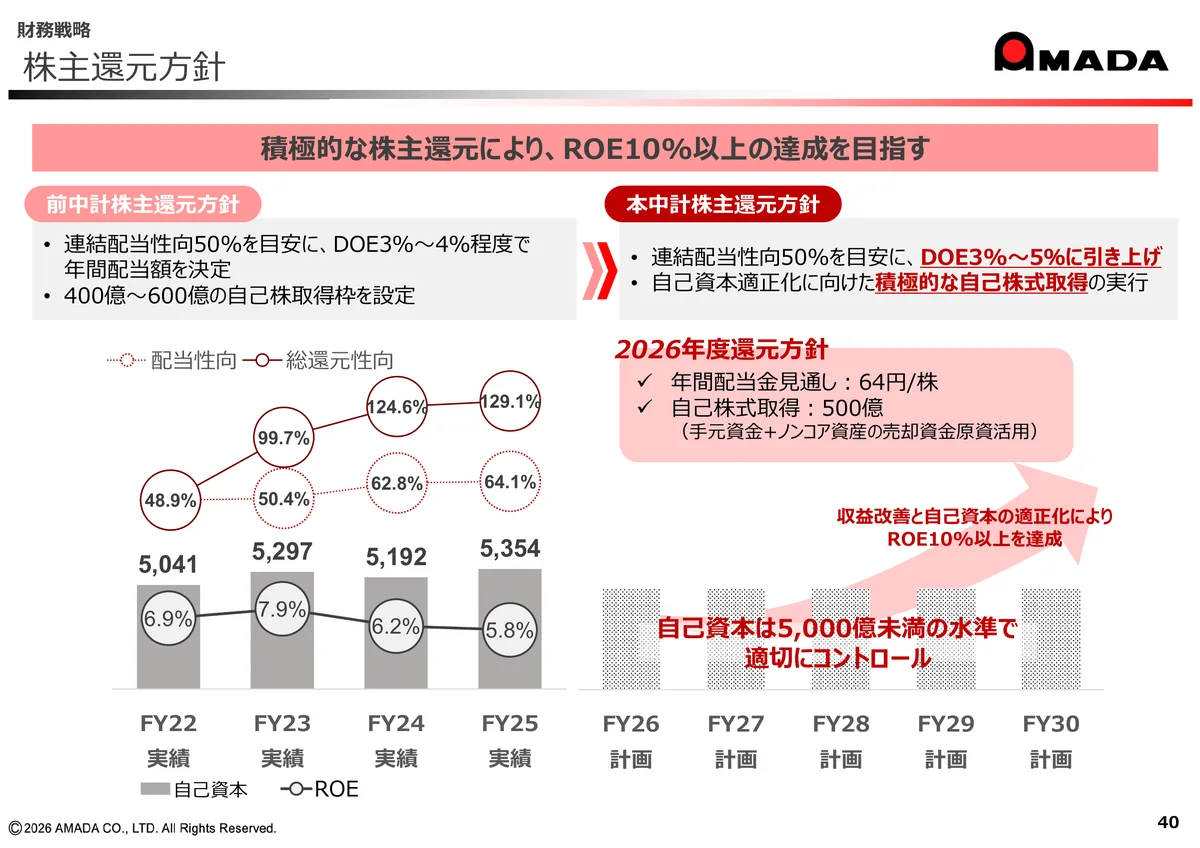
財務戦略として、株主還元方針を示したページです。
上の帯には「積極的な株主還元により、ROE10%以上の達成を目指す」と掲げています。
連結配当性向50%を目安とする点は前中計と同じで、本中計ではDOEを3%〜4%程度から3%〜5%に引き上げています。自己株式取得は、400億〜600億円の取得枠の設定から、自己資本適正化に向けた積極的な取得の実行に改めています。
見せ方のポイント
前の計画と今の計画の方針を色の濃さで分けて左右に並べています。
前中計の見出しは薄いピンク、本中計の見出しは濃い赤にして間に赤い矢印を置いています。変更箇所には赤い下線を引いているので、DOEの範囲と自己株式取得の方針が今期では変わったことがすぐ分かります。
下段の左には、FY22〜FY25の自己資本の棒と、配当性向・総還元性向・ROEの丸囲みの数字があります。右のFY26〜FY30の計画の棒には、自己資本を5,000億円未満でコントロールする一言を重ねているため、還元の方針が自己資本とROEの目標に結びついて見えます。

よくある質問
Q: 株主還元にはどのような方法がありますか?
A. 主な方法は配当と自己株式取得です。
東証の要請のアップデート(p.5)の図でも、株主還元の例に配当と自社株買いが挙げられています。自己株式取得は、自社の株式を買い戻すことで、自社株買いとも呼ばれます。
10選の2枚目の東邦ホールディングスのように、DOEと総還元性向の2つの目標で、配当と自己株式取得を合わせた方針を示す会社もあります。また9枚目の丸文は、株主優待制度の導入も株主還元方針のページに載せています。
Q: DOEと配当性向の違いは何ですか?
A. 配当性向は配当を当期純利益で割った割合で、DOE(株主資本配当率)は配当を株主資本などの資本で割った割合です。
東証の2026年7月版の決算短信作成要領(p.27)は、配当性向を1株当たり配当金÷1株当たり当期純利益で求めるとしています。同じ作成要領によれば、DOEに近い純資産配当率は1株当たり配当金÷期首と期末の1株当たり純資産の平均です。
DOEの分母は会社によって株主資本や自己資本などに分かれ、自己資本配当率と呼ぶ会社もあります。このため、3枚目の奥村組や9枚目の丸文のように計算式を添えると読み違いを防げます。
Q: 総還元性向とは何ですか?どのように使われていますか?
A. 総還元性向は配当と自己株式取得の合計額を当期純利益で割った割合です。
野村アセットマネジメントの2025年11月1日版の「日本企業に対する議決権行使基準」(p.12)は、直近期のROEが10%未満のキャッシュリッチ企業について、これと同じ計算の「株主還元率」が50%未満なら剰余金処分案に原則反対するとしています。上場後5年未満の会社などは、この対象から除いています。
Q: 株主還元方針は、成長投資とどう関係づけて示せばよいですか?
A. 成長投資と株主還元に回す資金の割合を示し、その還元の中で配当をどの指標で決めるかを続けて書くと、配分と配当の決まり方を一緒に読めます。
10選の1枚目の双日は、基礎的営業CFの30%程度を株主還元に充てる配分と、株主資本DOE4.5%で翌期の配当額が決まる仕組みを1枚で示しています。
Q: 累進配当とは何ですか?
まとめ:配当の指標と水準、計画の期間を1枚で読めるように示す
10選の会社は、配当額が決まる仕組みの図、目標の高さの線、計画の期間の色分け、新旧の方針の並置などで、配当の指標と水準を示しています。
目標の高さに線を引く見せ方は目標と実績の距離を、計画の期間を背景の色で示す見せ方はどの年が計画に当たるかを、新旧の方針を並べる見せ方は方針の変わり方を伝えます。
まず自社のスライドに、使う指標とその水準、計画の期間、前の方針からの変更が記載されているかを確かめてください。
見直すときは、指標と配当の決まり方は1〜3枚目(2枚目は総還元性向の目標も)、配当の推移と目標は4〜6枚目、総還元は7・8枚目、方針の見直しは9・10枚目が参考になります。