DOCUMENT STUDIO
参考にしたい資本コストや株価を意識した経営のスライド10選|現状分析・対応方針・進捗の開示事例
Share:


資本コストや株価を意識した経営のスライドでは、資本コストをどう算定し、資本収益性とどう比べるのかをわかりやすく示すことが大切です。この記事では、各社の決算説明資料・中期経営計画から選んだ資本コストや株価を意識した経営のスライドを10枚ご紹介します。
株主資本コストの式や、資本コストの帯を重ねたグラフなど、各社がどのように示しているのか、ぜひ参考にしてみてください。
IR資料の作成・見直しにお悩みの方へ
複雑なIR情報を、シンプルに、分かりやすく資料化。
豊富な支援実績に基づくプロの視点で、実務担当者の負担を軽減します。
資本コストや株価を意識した経営のスライドが求められる背景
資本コストや株価を意識した経営とは、売上や利益の水準だけでなく、バランスシートをもとにした資本コストや資本収益性と、株価などの市場評価を意識して行う経営のことです。東証が2023年3月31日の「資本コストや株価を意識した経営の実現に向けた対応について」(p.2〜3)で上場会社に求めました。
対象はプライム市場とスタンダード市場の全上場会社で、現状分析、計画策定・開示、取り組みの実行という一連の対応を続け、年1回以上は開示をアップデートするようお願いしています。
東証が2026年4月28日に公表した要請のアップデート(p.4)は、個別の施策が示されていても、全体として何を目指しているかが分からなければ評価が難しい、という中長期目線の機関投資家の声を紹介しています。
東証は2025年12月26日に、投資家の視点を踏まえたポイントとあわせて、市場区分別の事例集2025なども公表しています。
スライドでは、資本コストと資本収益性・市場評価の現状を数字で示し、方針・取り組み・進捗までつなげて示すと、全体の道筋を伝えやすくなります。
資本コストや株価を意識した経営の参考スライド事例10選
1.アルトナー:株主資本コストを2つの式の形で組み立てる
スライドの内容
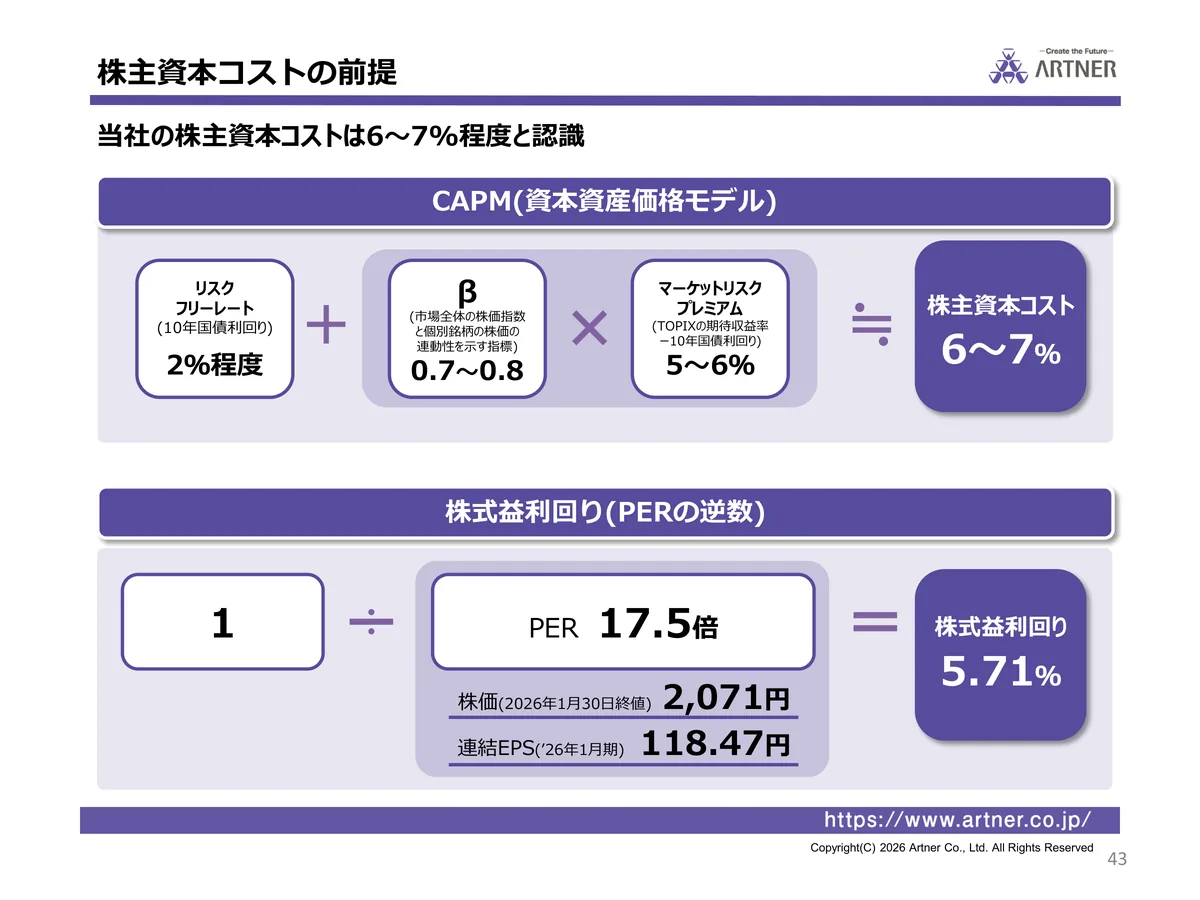
株主資本コストを「6〜7%程度と認識」とし、その根拠を2つの式で示したページです。
CAPM(資本資産価格モデル)の式では、β0.7〜0.8とマーケットリスクプレミアム5〜6%を掛け、10年国債利回りを使うリスクフリーレート2%程度を足しています。βは一般に、市場全体に比べて自社の株価がどれだけ動きやすいかを示す値です。
もう1つは、PERの逆数としての株式益利回りで、1÷17.5倍で5.71%です。
見せ方のポイント
数値を入れた箱を、大きな演算記号でつないで式を組んでいます。
上段は箱を+・×・≒で、下段は÷・=でつなぎ、どちらも右端の濃い紫の箱に結果を置いているので、どの数値をどう組み合わせたかを左から順に追えます。
βやマーケットリスクプレミアムの箱には何を指す指標かを小さな文字で添えているため、式の前提も同じ箱の中で確かめられます。
2.小田急電鉄:現状認識に参考①〜④の図を添える
スライドの内容
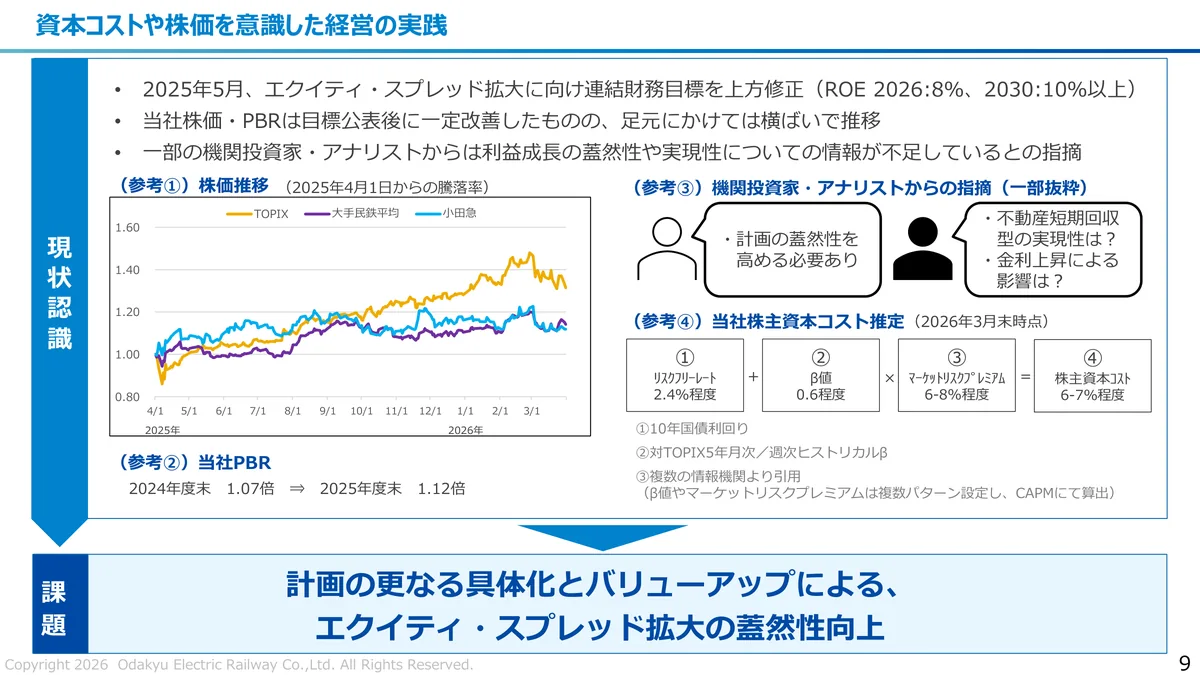
現状認識と課題を上下に示したページです。
現状認識には、2025年5月にエクイティスプレッドの拡大に向けてROEの目標を上方修正したこと、目標の公表後の株価・PBRの推移、一部の機関投資家・アナリストからの利益成長の蓋然性や実現性についての指摘の3つを挙げています。
エクイティスプレッドは一般に、ROEから株主資本コストを引いた差を指します。
見せ方のポイント
箇条書きの認識に、参考の図を同じ画面で添えています。
3つの箇条書きの下に参考①〜④として、TOPIX・大手民鉄平均と比べた株価のグラフ、PBRの数値、人の形のアイコンと吹き出しで描いた投資家の指摘、株主資本コストの式を置いています。これにより、認識とあわせて示した数字や声を見比べることができます。
また左端の縦の帯の「現状認識」「課題」を大きな下向きの矢印でつないでいるため、現状から課題へと上から順に読むことができます。
3.TIS:3つの区分の推移を並べ、表で評価を添える
スライドの内容
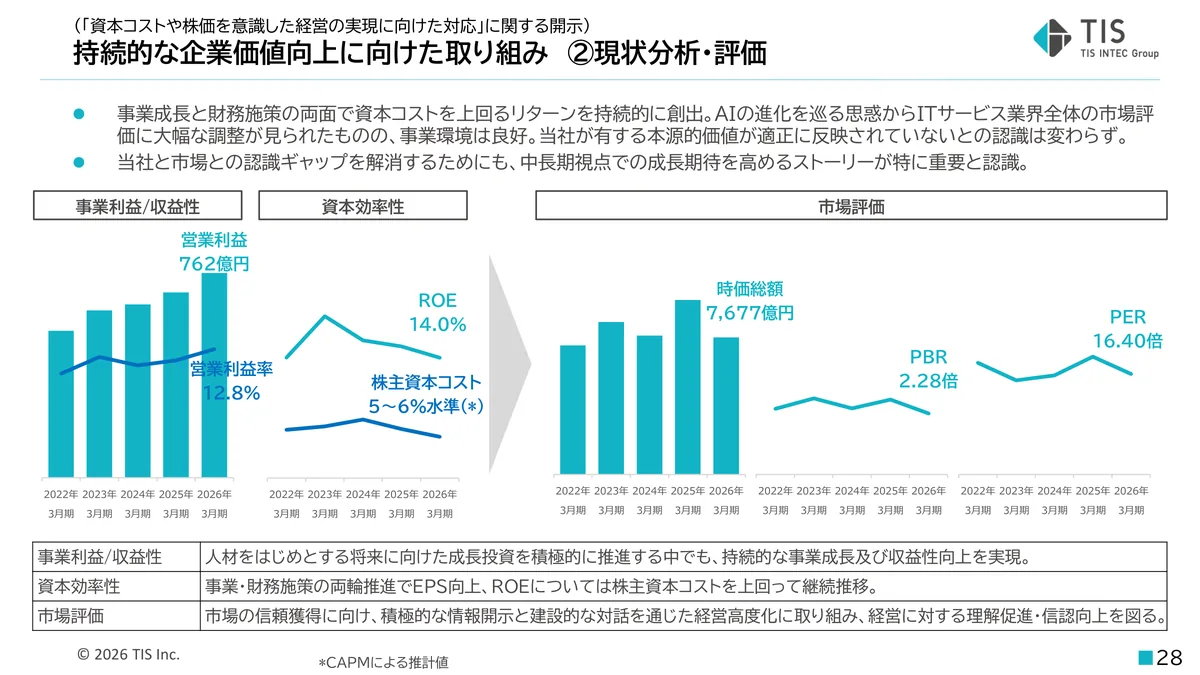
事業利益・収益性、資本効率性、市場評価の3つの区分で、2022年3月期からの推移を示したページです。
2026年3月期の値では、ROE14.0%に対して、株主資本コストを5〜6%水準としています。上部の文では「自社が有する本源的価値が適正に反映されていない」との認識を述べています。
見せ方のポイント
3つの区分を、資本効率の結果が市場評価につながる流れとして左から右へ並べています。
資本効率性と市場評価の間には大きな右向きの矢印を置いているので、その流れを枠から枠へ辿れます。
またグラフには最新期の数値を目立つテキストで添えて、線や棒の形の変化と足元の水準に目が向くようにしています。
下の3行の表では区分ごとの評価と取り組みを1文ずつ記載しているため、グラフで見た変化が同じ区分の行の言葉と結びつきます。
4.トーセイ:ROE・ROICの線に資本コストの帯を敷く
スライドの内容
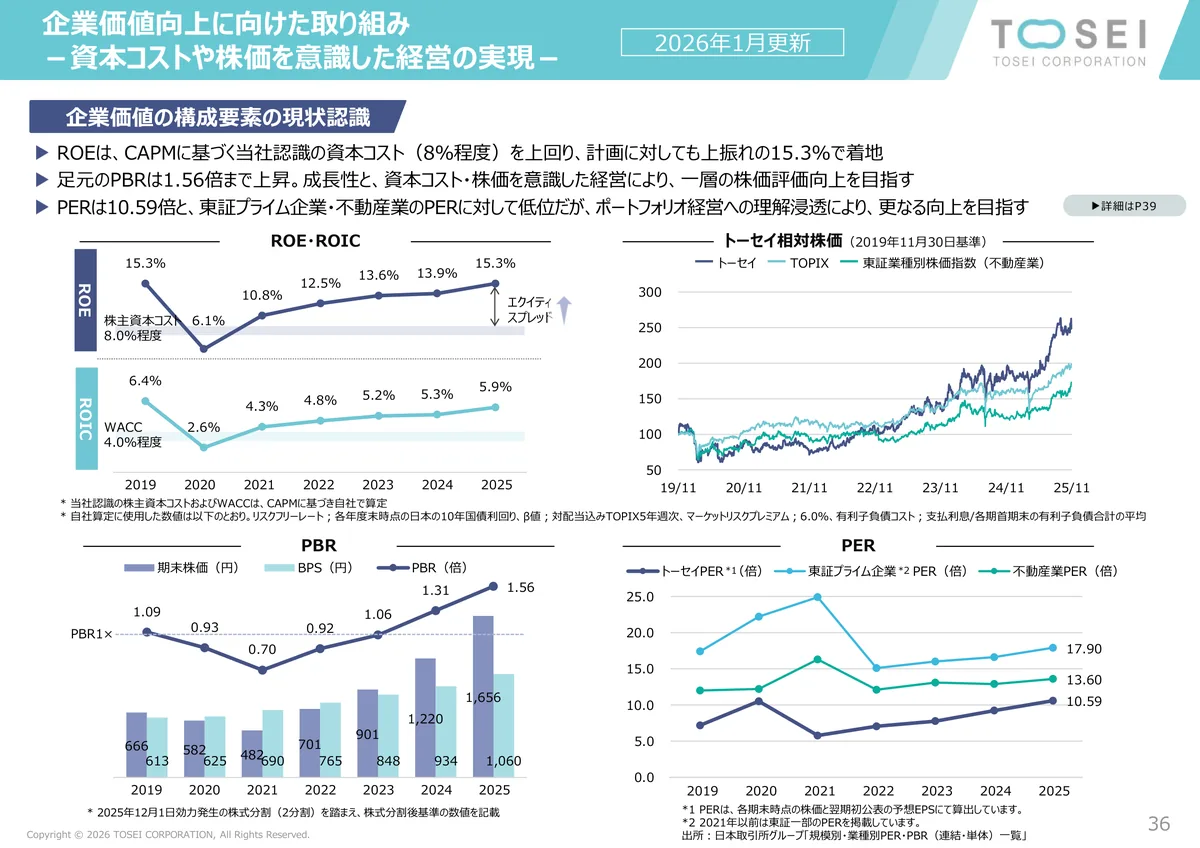
「企業価値の構成要素の現状認識」として、3つの文と4つのグラフを示したページです。
文章では、ROEがCAPMに基づく資本コスト8%程度を上回る15.3%で着地したこと、PBRが1.56倍まで上昇したこと、PERは10.59倍で、東証プライム企業・不動産業に比べて「低位」としていることを述べています。
グラフは、ROEとROICの推移、相対株価、PBR、PERの4つです。
見せ方のポイント
ROEとROICの線に、資本コストの薄い帯を敷いています。
上下2段のROEとROICに、それぞれ株主資本コスト8.0%程度、WACC(加重平均資本コスト)4.0%程度の帯を置いています。ROEの右端には「エクイティスプレッド」を上下の矢印で示しているので、線と帯の間隔で資本コストとの差を見比べられます。
相対株価とPERにはTOPIXや東証プライム企業、不動産業の比較線を加えているため、自社の水準を比較の線と照らし合わせられます。
5.TOYO TIRE:指標のグラフを矢羽根の枠で方針へつなぐ
スライドの内容
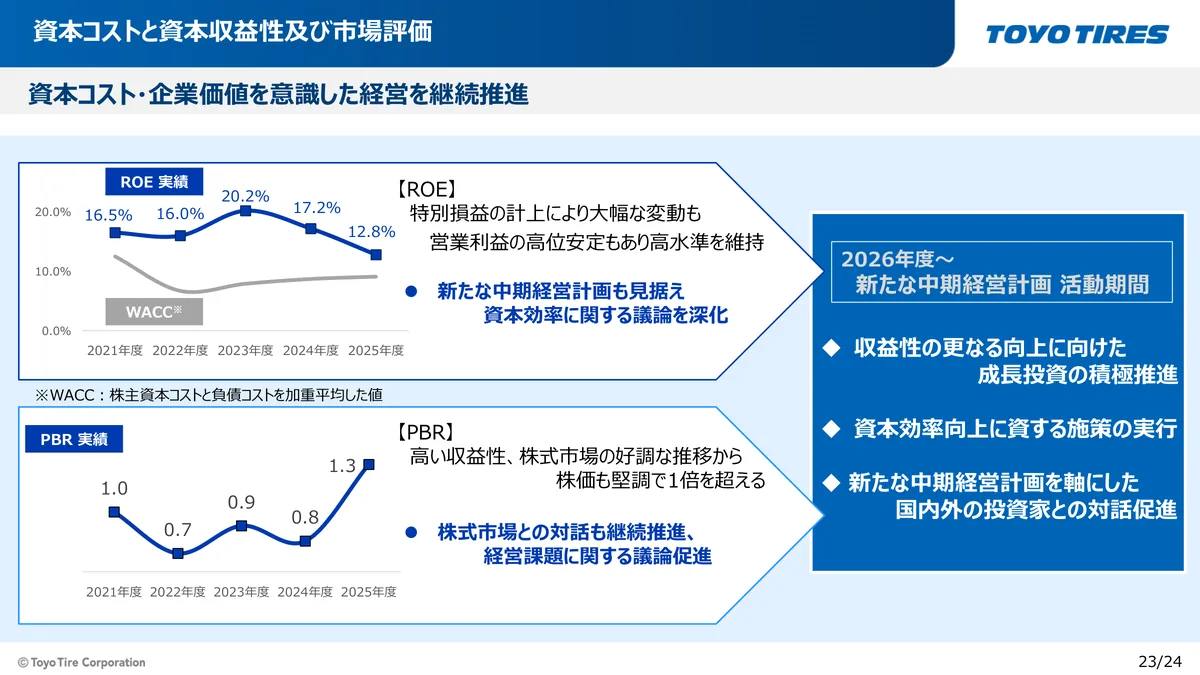
「資本コスト・企業価値を意識した経営を継続推進」として、上段にROE実績とWACCの推移、下段にPBR実績を示したページです。
ROEは2021年度16.5%から2025年度12.8%、PBRは2021年度1.0倍から2025年度1.3倍です。右端には、新たな中期経営計画での3つの方針を置いています。
見せ方のポイント
グラフから方針へ、左から右に読み進める並びにしています。
上下の枠を右向きの矢羽根の形にして右端の濃い青の箱に流れ込ませているので、現状の指標と新たな中期経営計画の方針が1枚の中で結びつきます。
ROEは数値ラベルつきの青い線、WACCは灰色の線で重ねているため、2本の線の差に目が向きます。
グラフの横では【ROE】【PBR】の見出しの下に、「営業利益の高位安定もあり高水準を維持」などの要因を黒字、今後の対応を青字で書き分けているので、振り返りと今後の対応を読み分けることができます。
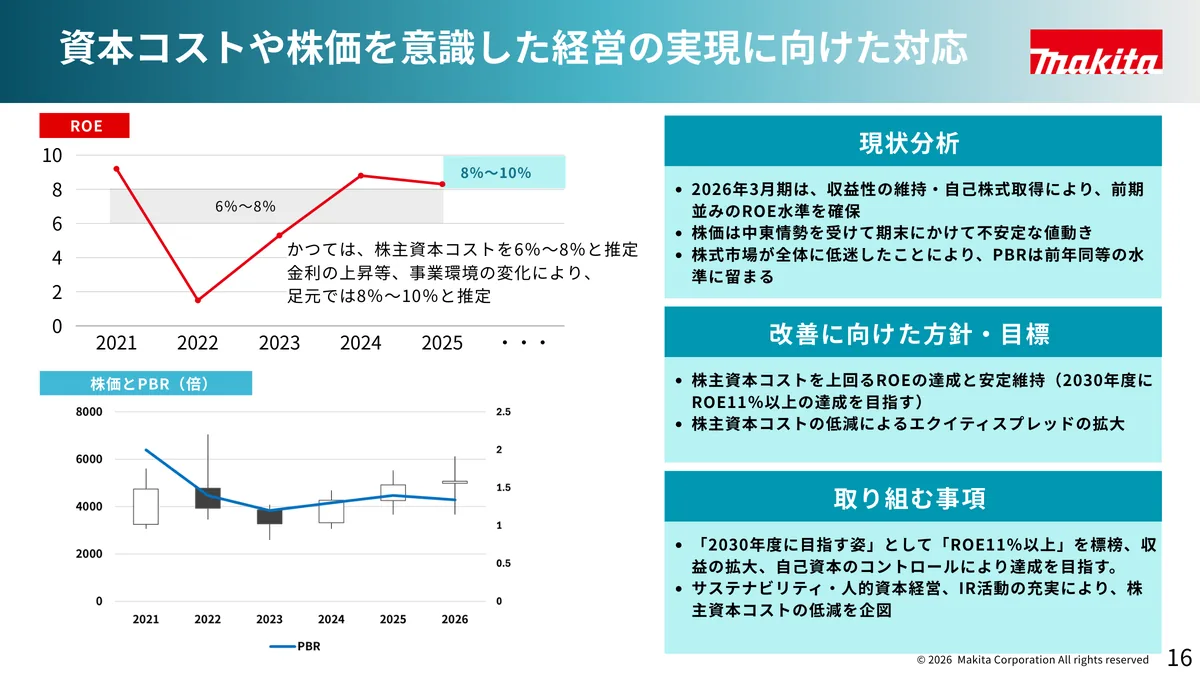
6.マキタ:資本コストの推定の見直しを2本の帯で示す
スライドの内容
2021〜2025年のROEの推移に株主資本コストの推定を重ね、下段に株価とPBRの推移を置いたページです。
株主資本コストは、以前の6%〜8%という推定を金利の上昇などの事業環境の変化を受けて、足元では8%〜10%と見直しています。右側の箱には2030年度にROE11%以上を目指すことなどを掲げています。
見せ方のポイント
資本コストの見直しそのものを、グラフの中の帯で見せています。
以前の推定の6%〜8%は灰色の帯として2021〜2025年のROEの線の後ろに敷き、足元の推定の8%〜10%は水色の帯として2025年より右に置いています。見直しの理由は帯のすぐ下に短く添えています。このため、これまでのROEは以前の推定と、2025年の値は新しい推定の帯と見比べられます。
右側は「現状分析」「改善に向けた方針・目標」「取り組む事項」の3つの箱を同じ色の見出しの帯で上から重ねており、現状から取り組みへ順に辿ることができます。
7.Sansan:企業価値向上から4つの要素へツリーで分ける
スライドの内容
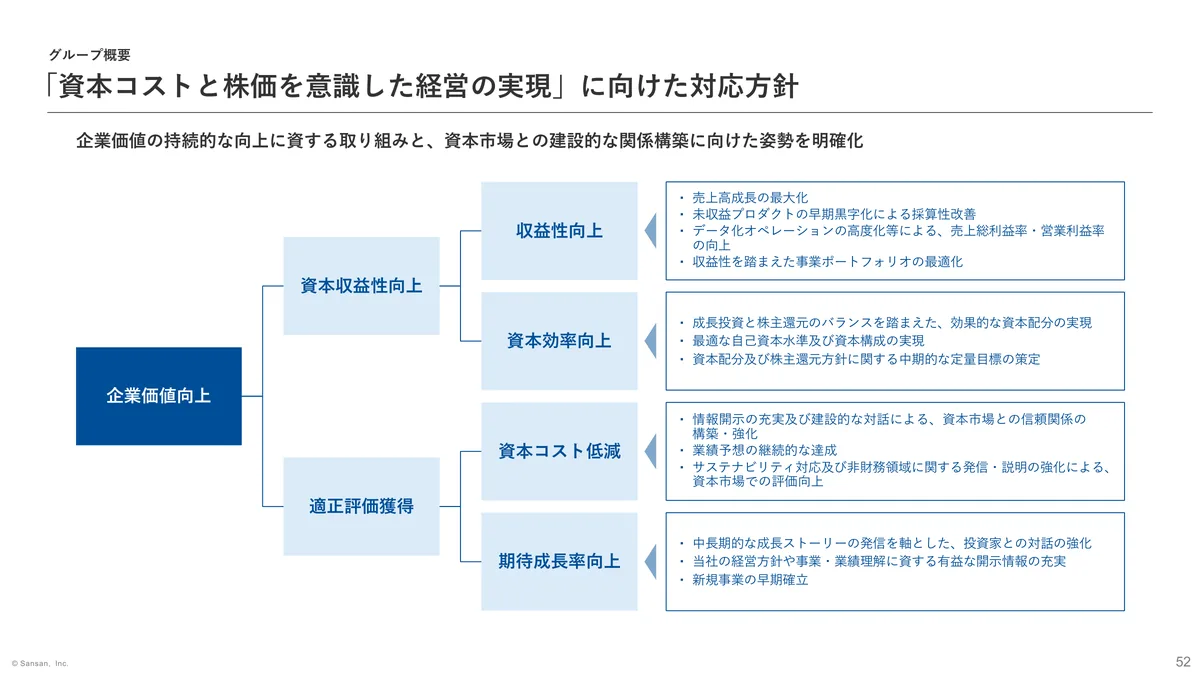
「『資本コストと株価を意識した経営の実現』に向けた対応方針」として、企業価値向上から取り組みまでをツリーで示したページです。
企業価値向上を起点に、資本収益性向上と適正評価獲得の2つに分類。さらに収益性向上・資本効率向上・資本コスト低減・期待成長率向上の4つに分けて取り組みを並べています。
例えば資本コスト低減では、情報開示の充実と建設的な対話による資本市場との信頼関係の構築・強化などを挙げています。
見せ方のポイント
取り組みの構造を1枚のツリーで見せています。
左の濃い青の箱から右へ、2つ、さらに4つの薄い青の箱に枝分かれさせています。各要素の右には三角の矢印を付けた枠を置いて取り組みを箇条書きで並べているので、個別の取り組みがどの要素に効くものかを、枝を辿って確かめられます。
配色を青の濃淡だけに揃え、要素の名前も短い言葉で表現しているので、枝分かれになった形とテキストに目が向きます。
8.UACJ:ROEと株主資本コストを左右に対で並べる
スライドの内容
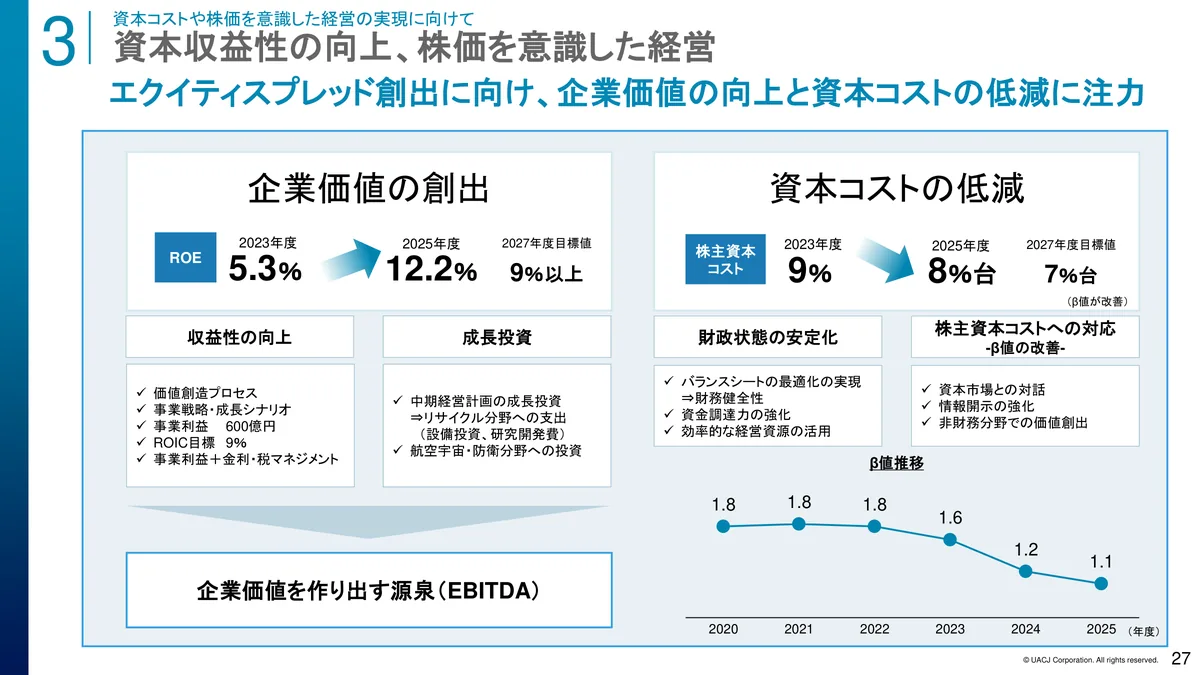
「エクイティスプレッド創出に向け、企業価値の向上と資本コストの低減に注力」として、ROEと株主資本コストについて、2023年度・2025年度の値と2027年度の目標値を左右に並べたページです。
ROEは順に5.3%、12.2%、9%以上、株主資本コストは9%、8%台、7%台です。
株主資本コストが下がる理由にはβ値の改善を挙げ、β値は2020年度1.8から2025年度1.1へ下がっています。
見せ方のポイント
上げる指標と下げる指標を、左右に対にして並べています。
ROEと株主資本コストを同じ年度の順に並べ、2023年度から2025年度へはROEを右上向き、株主資本コストを右下向きの矢印でつないでいるので、2つの指標の動きを見比べられます。
枠の下にはそれぞれの取り組みをチェックの付いた箇条書きで並べ、右下にβ値の推移を小さな折れ線で添えているため、数字から取り組み、根拠へと視線が移ります。
9.関西電力:目標と実績・見通しの表を左右に並べる
スライドの内容
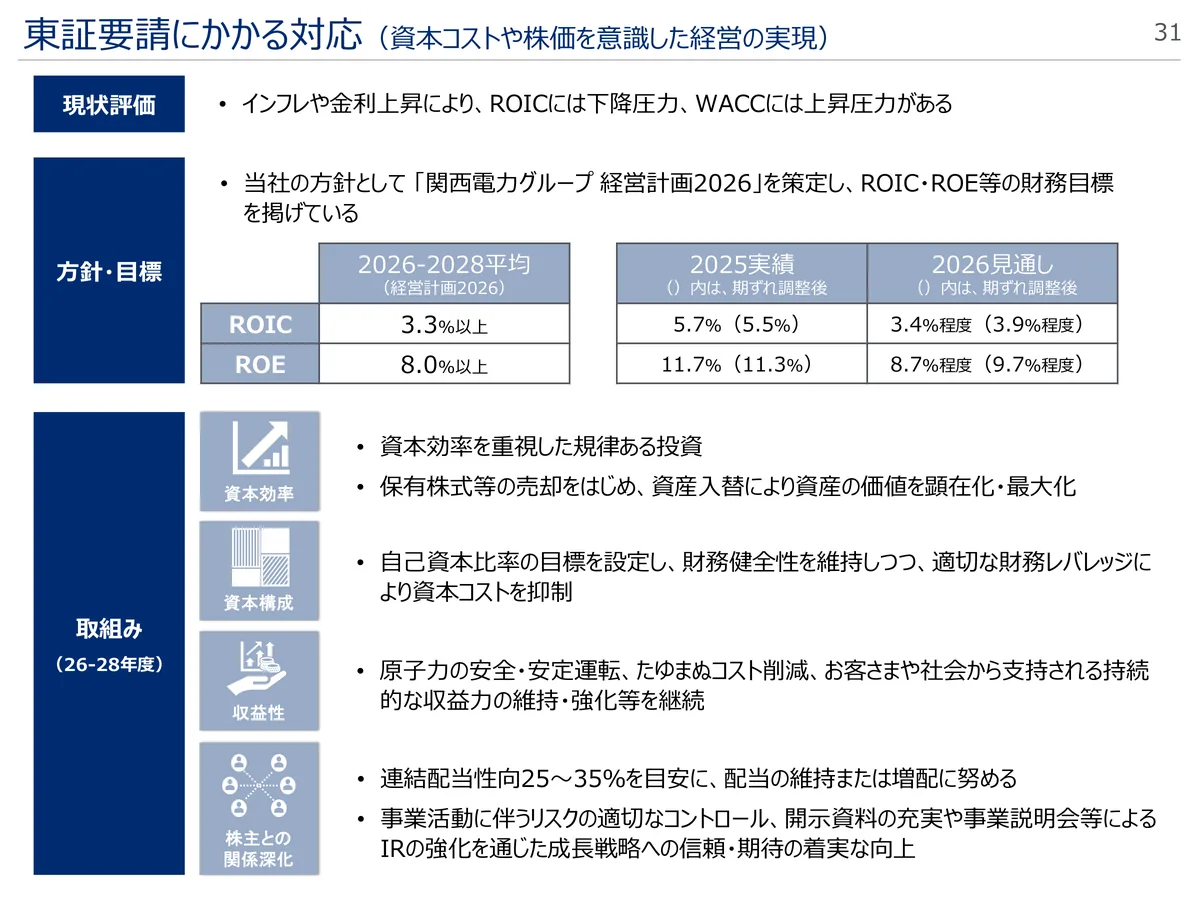
「東証要請にかかる対応(資本コストや株価を意識した経営の実現)」として、現状評価・方針と目標・取り組みを示したページです。
現状評価には、インフレや金利上昇によりROICには下降圧力、WACCには上昇圧力があると記載しています。
方針・目標では、経営計画2026で掲げた2026〜2028の平均のROIC3.3%以上・ROE8.0%以上の目標と、その進捗として2025実績・2026見通しを示しています。取り組みは、資本効率・資本構成・収益性・株主との関係深化の4つに分けています。
見せ方のポイント
目標の表と、実績・見通しの表を左右に並べています。
同じROIC・ROEについて、計画の目標に対して足元の実績と見通しがどの位置にあるかを、横に見比べられます。
左端の濃い紺の見出しで3段に区切り、目標の表と、4つのアイコンつきの見出しで分けた取り組みを同じ紙面に収めているため、目標と取り組みを1枚の中で行き来できます。
10.しまむら:現状分析へ戻る矢印で毎年の見直しを示す
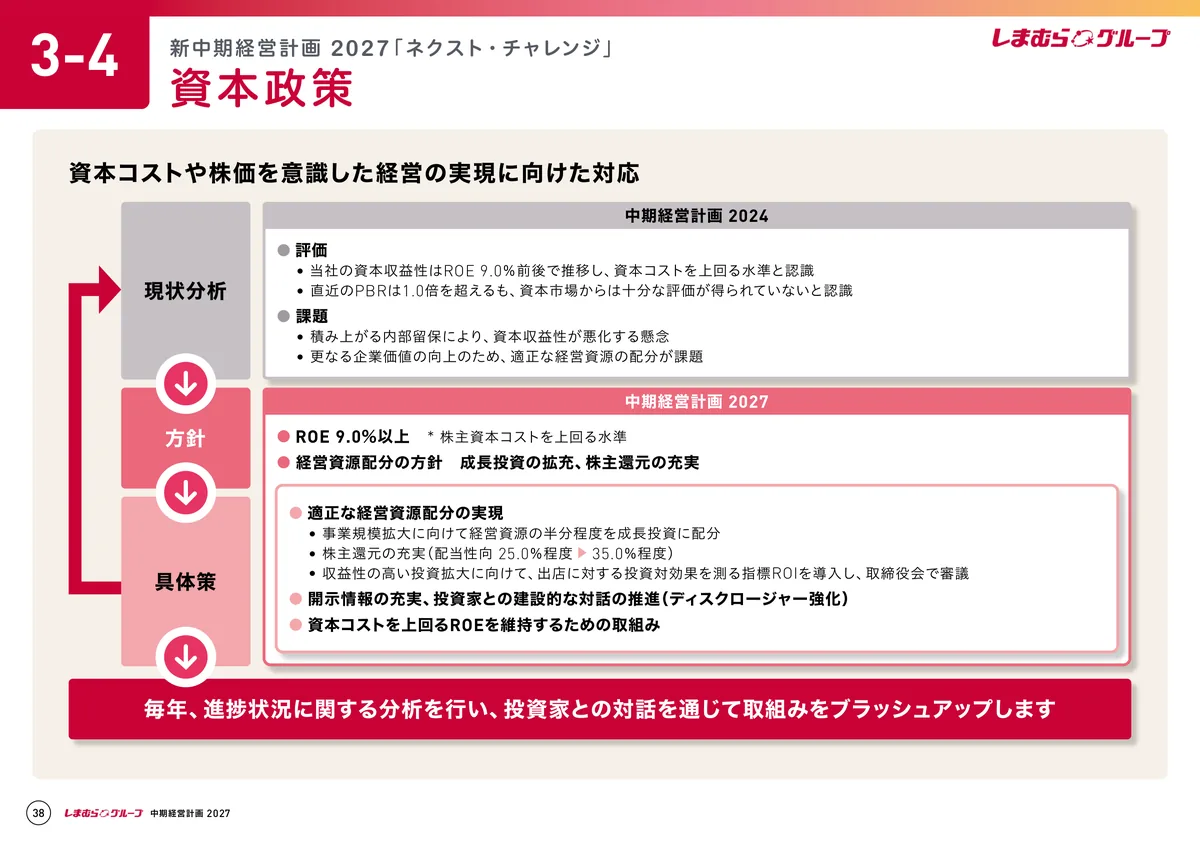
スライドの内容
「資本コストや株価を意識した経営の実現に向けた対応」の流れを示したページです。
現状分析には中期経営計画2024の評価と課題を置いています。ROE9.0%前後で資本コストを上回る水準と認識する一方、PBRは1.0倍を超えるも資本市場から十分な評価を得られていないと記載しています。
方針は中期経営計画2027のROE9.0%以上と経営資源配分の方針、具体策は経営資源の半分程度を成長投資に配分することなどです。
見せ方のポイント
毎年の見直しを、戻る形の矢印で示しています。
「現状分析」「方針」「具体策」の見出しを下向きの矢印でつなぎ、左端の赤い矢印で具体策から現状分析へ戻る線を引いています。最下部の帯には毎年の分析と投資家との対話で見直すことを記載しているので、見直しの流れが図とテキストの両方から伝わります。
また、右側は以前の中期経営計画の評価をグレー、最新の中期経営計画の方針と具体策をメインカラーの赤で塗り分けているため、2つの計画の期間を色で読み分けられるようになっています。

よくある質問
Q: PBRが1倍を超えていても、取り組みの開示は必要ですか?
A. 要請の対象はPBRの水準では限られていません。
東証の2023年3月31日の要請(p.5)は、PBR1倍割れを課題を示す1つの目安としています。そのうえで、すでに1倍を超えていても、さらに上を目指す目標を立てることが考えられるとしています。
十分な水準にあり改善の必要がないと考える場合には、方針や目標に代えてその旨を示す方法も挙げています。
Q: 取り組みは、どの資料で開示すればよいですか?
A. 決まった資料はなく、経営計画や決算説明資料、自社のウェブサイトなどで示すことが考えられます。
2023年3月31日に公表され、2025年5月に更新された東証の要請(p.6)は、開示する書類やフォーマットに定めはないとしています。そのうえで、どの形で開示する場合も、開示している旨と閲覧方法をコーポレート・ガバナンスに関する報告書に記載するようお願いしています。
中期経営計画での示し方は、「中期経営計画の作り方」で解説しています。
Q: 現状分析は、スライドでどう示せばよいですか?
A. 資本コストと資本収益性、市場評価の指標を比べられる形で並べると伝わります。
東証の2023年3月31日の要請(p.4)は、どの指標を使うかに一律の定めはないとしています。例としては、株主資本コストと比べてROEを、WACCと比べてROICを使うことなどを挙げています。
10選では、3枚目のTISが3つの区分の推移を横に並べ、4枚目のトーセイがROE・ROICの線に資本コストの帯を敷いています。
Q: 株主資本コストは、どのように示せばよいですか?
A. 水準とともに、算出に使ったモデルと前提の数値を示すと、投資家と認識をそろえやすくなります。
東証が2025年12月26日に公表した「投資家の視点を踏まえたポイント」(p.9)は、CAPMの算出値はあくまで1つの推計値だとしています。認識をそろえる工夫の例には、モデルとパラメータの開示、複数のモデルによる分析、投資家へのヒアリングを挙げています。
10選では、1枚目のアルトナーがCAPMと株式益利回りの2つの式で前提を並べ、6枚目のマキタが推定を見直す前と後の値を並べています。
Q: 毎年の開示のアップデートは、スライドでどう示せばよいですか?
A. 目標に対する進捗と、取り組みや目標を変えた点を、前回の開示と見比べられる形で示します。
東証の2023年3月31日の要請(p.7)は、アップデートで分かりやすく示すことを期待する内容として、これまでの取り組みの状況、目標の達成に向けた進捗、投資家との対話の状況、目標や取り組みを変えた場合はその内容を挙げています。
10選では、9枚目の関西電力が目標の表と実績・見通しの表を左右に並べ、10枚目のしまむらが現状分析へ戻る矢印で毎年の見直しを示しています。

まとめ:資本コストの現状から対応方針・進捗までを1つの流れで示す
資本コストや株価を意識した経営のスライドでは、資本コストと資本収益性・市場評価を同じ画面で比べられるようにすることが大切です。
そのうえで、現状分析から方針、取り組み、進捗までをつなげて示すことが要になります。
この記事で紹介したスライド10枚の中には「資本コストを式で組み立てる」「グラフに資本コストの帯を重ねる」「3つの区分で評価する」「矢印で見直しを循環させる」といった見せ方がありました。
毎年のアップデートにおいて、見直し前後の値や実績・見通しを並べ、前年からの変化が分かる形にそろえると、読み手が進捗を追いやすくなりますので、是非参考にしてください。