DOCUMENT STUDIO
参考にしたい政策保有株式のスライド10選|縮減目標と売却資金の使い道の開示事例
Share:


政策保有株式のスライドでは、どこまで減らし、売却で得た資金を何に使うのかをわかりやすく示すことが大切です。
この記事では、各社の決算説明資料などから選んだ政策保有株式のスライドを10枚ご紹介します。売却予定を期間ごとに描く帯や、残高の増減を要因に分けた滝グラフなど、各社がどのように示しているのか、ぜひ参考にしてみてください。
IR資料の作成・見直しにお悩みの方へ
複雑なIR情報を、シンプルに、分かりやすく資料化。
豊富な支援実績に基づくプロの視点で、実務担当者の負担を軽減します。
政策保有株式のスライドが求められる背景
政策保有株式とは、取引関係の維持・強化や、株式の持ち合いによる安定株主の確保など、純投資以外の目的で持つ株式です。
金融庁は「令和7年度 有価証券報告書レビューの審査結果及び審査結果を踏まえた留意すべき事項等」(p.51)で、純投資以外の目的を含む株式を政策保有株式として区分し、有価証券報告書でその保有目的を具体的に記載するよう求めています。
CGコードと呼ばれる東証の「コーポレートガバナンス・コード(2026年7月版)」(p.10)の原則1-4は、縮減に関する方針・考え方の開示を求めています。
あわせて、個別銘柄の便益やリスクが資本コストに見合うかなどの毎年の検証・開示も、同じ原則に盛り込まれています。
金融庁の「記述情報の開示の好事例集2025」(p.3)は、投資家・アナリストなどが期待する開示として、縮減対象の規模感や売却資金の使い道を具体的に示すことを挙げています。
有価証券報告書の文章や表に加えて、スライドでは目標と期限、残高と比率の推移、資金の使い道を続けて示すと、縮減の道筋が伝わります。
政策保有株式の参考スライド事例10選
1.ウシオ電機:売却予定を矢印の帯で並べる
スライドの内容
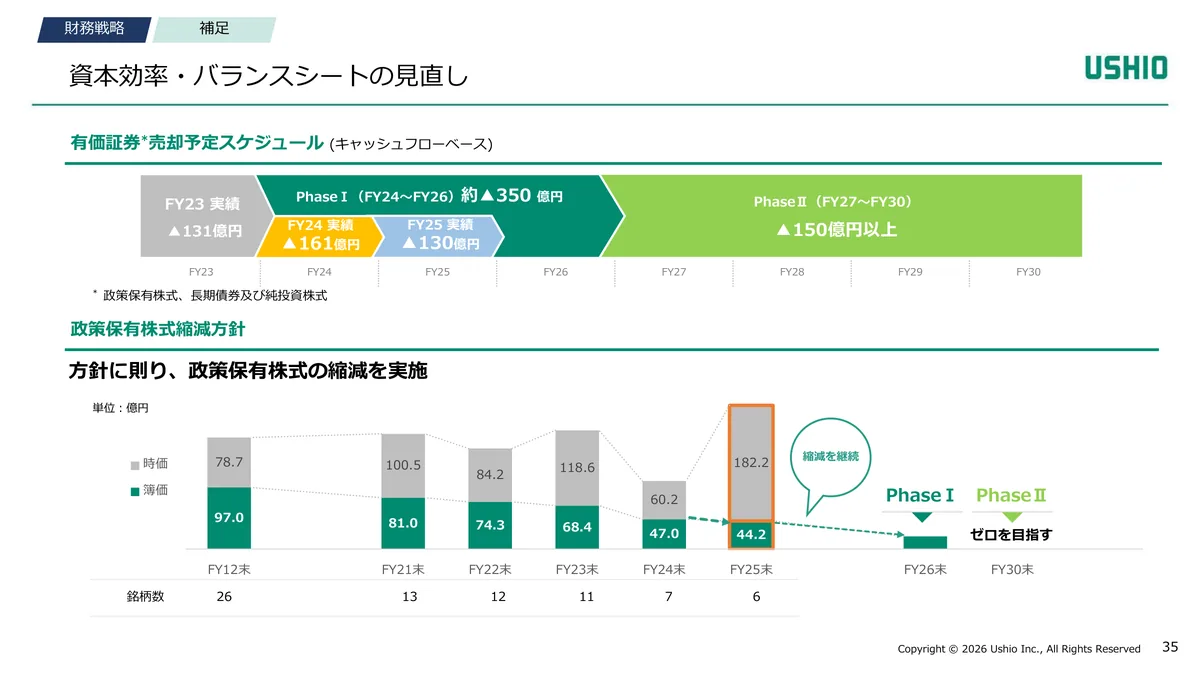
有価証券の売却予定スケジュールと、政策保有株式の縮減方針を示したページです。
売却予定は、FY24〜FY26のPhase Iで約▲350億円、FY27〜FY30のPhase IIで▲150億円以上とし、FY24とFY25の実績額を記載しています。
この有価証券には、政策保有株式のほか長期債券と純投資株式も含むと注記しています。
見せ方のポイント
売却の予定を年の目盛りの上に矢印形の帯を置いて描いています。
実績の年は帯の幅を変えてPhase Iの中に収めており、3年のうち実績が出た位置を判別できます。
下段では、FY25末の棒グラフをオレンジの枠で囲み、矢印をFY26末へ伸ばしています。FY26末の上にはPhase I、FY30末の上にはPhase IIの見出しと「ゼロを目指す」の一言を置いています。
これまでの推移から目標まで、左から右へ自然な流れで追うことができます。
2.日清製粉グループ本社:縮減方針の枠の下に年度ごとの縮減額の表
スライドの内容
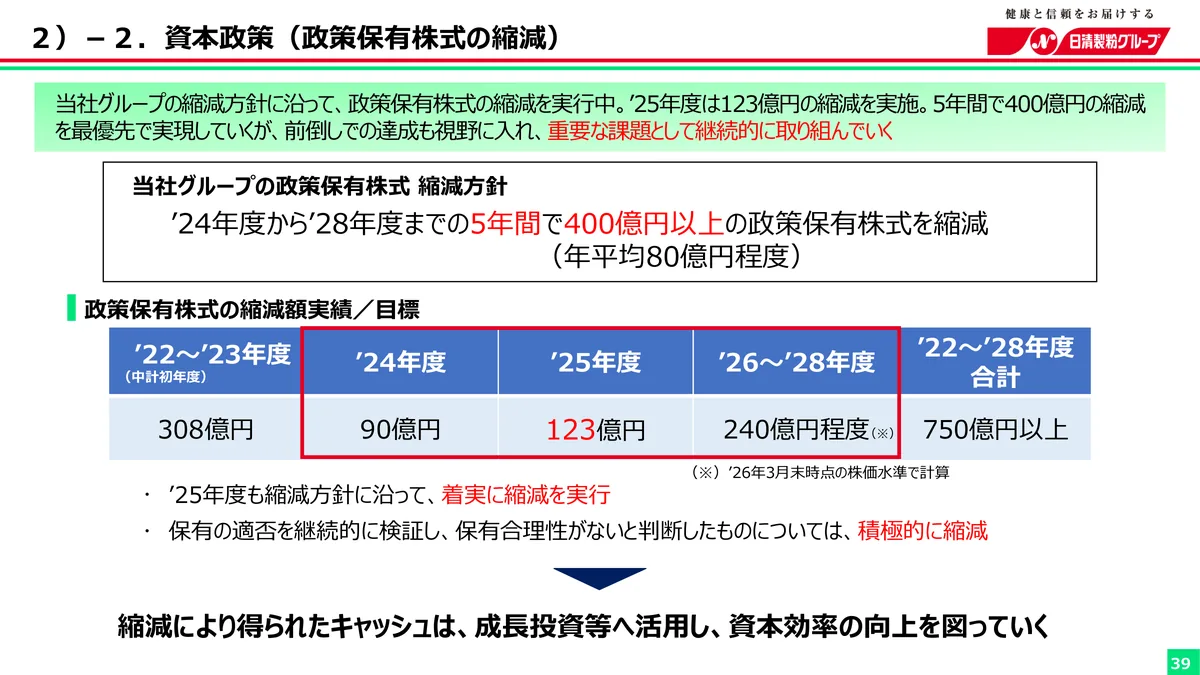
資本政策のうち、政策保有株式の縮減を示したページです。
上の枠には、2024年度から2028年度までの5年間で400億円以上、年平均で80億円程度を縮減する方針を掲げています。
その下の表では、縮減額の実績と目標を期間ごとに並べ、2022〜2028年度の合計を750億円以上としています。
見せ方のポイント
方針の数字と、それを年度に割り振った表を上下に重ねています。
表の2024年度から2026〜2028年度までの3列を赤い枠で囲み、方針の5年間がどの列に当たるかを示しています。
表の下に保有の適否を検証して合理性がないものは縮減するという方針を箇条書きで添え、そこから矢印で縮減で得たキャッシュを成長投資等へ活用するという結びに繋げています。
読み手の視線が、縮減の規模から資金の使い道へ、上から順に移るレイアウトになっています。
3.積水樹脂:残高の増減を縮減と時価変動に分けた滝グラフ
スライドの内容
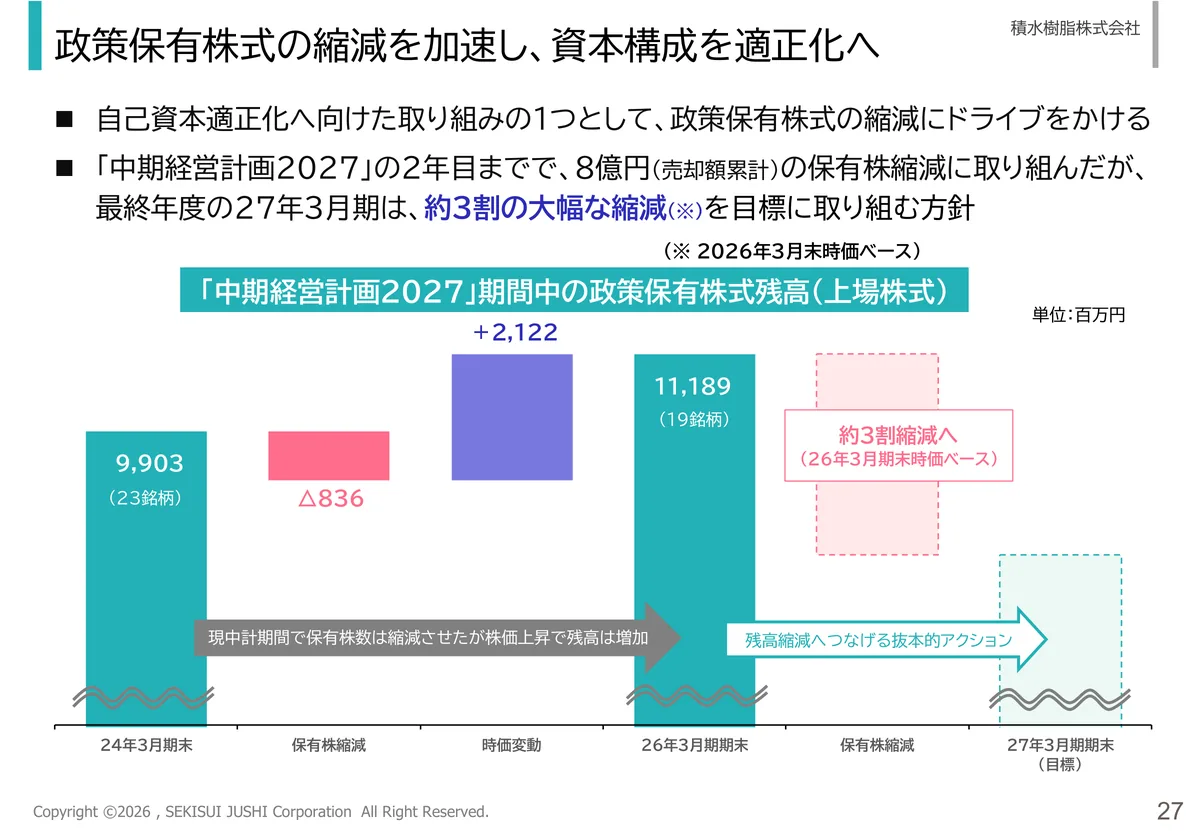
「中期経営計画2027」の期間中の上場株式の政策保有株式残高の動きと、次の目標を示したページです。
24年3月期末の9,903百万円・23銘柄に対し、保有株縮減で△836百万円、時価変動で+2,122百万円の増減がありました。26年3月期末は11,189百万円・19銘柄です。
最終年度の27年3月期は、26年3月期末の時価で約3割の縮減を目標にしています。
見せ方のポイント
残高が増えた理由を、増減の要因に分けた滝グラフ(ウォーターフォールチャート)で見せています。
縮減の分はピンク、時価変動の分は紫の浮いた棒にしています。その下に矢印と「現中計期間で保有株数は縮減させたが株価上昇で残高は増加」のテキストで、24年3月期末から26年3月期末に株数を減らしても残高が増えた理由を添えています。
右側の目標の年は、縮減の棒と期末の棒を点線の枠と薄い色で表現。26年3月期末から27年3月期末へは「残高縮減へつなげる抜本的アクション」と矢印を伸ばしています。
色分けや矢印の描き方で、実績と目標を見分けながら次の1年の動きを追えるスライドです。
4.大成建設:売却応諾済みの額を点線の箱で重ねる
スライドの内容
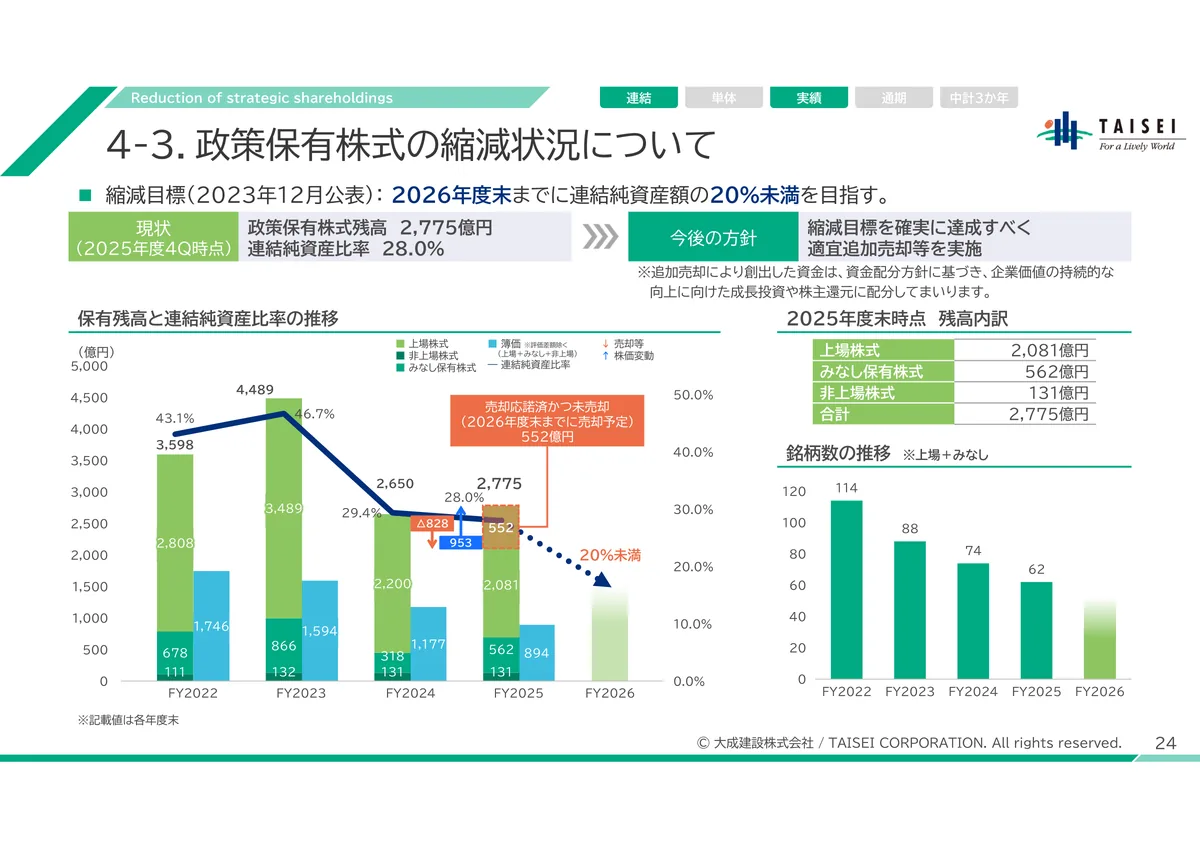
2026年度末までに連結純資産額の20%未満とする縮減目標とあわせて、政策保有株式の縮減状況を示したページです。
2025年度4Q時点の残高は2,775億円、連結純資産比率は28.0%です。
グラフの右には、上場株式・みなし保有株式・非上場株式別の残高内訳と銘柄数の推移を置いています。
みなし保有株式は、退職給付信託に拠出した株式など、純投資以外の目的で議決権の行使を指図する権限などを持つ上場株式です。
見せ方のポイント
売却がすでに決まった分をグラフの中で描き分けています。
FY2025の上部には、「売却応諾済かつ未売却」(応諾を得たもののまだ売っていない分)の552億円を点線の箱で重ね、残高のうち減る見込みの分を見分けられるようにしています。
その横には、売却等の△828億円と株価変動の953億円の動きを赤と青の矢印で添えています。また比率の折れ線からFY2026の「20%未満」へと、点線の矢印を使って推移の予測を示しています。
1年間の増減の理由と目標までの差を、1つのグラフで理解できるようになっています。
5.清水建設:売却合意済みを除いた比率を別の棒で示す
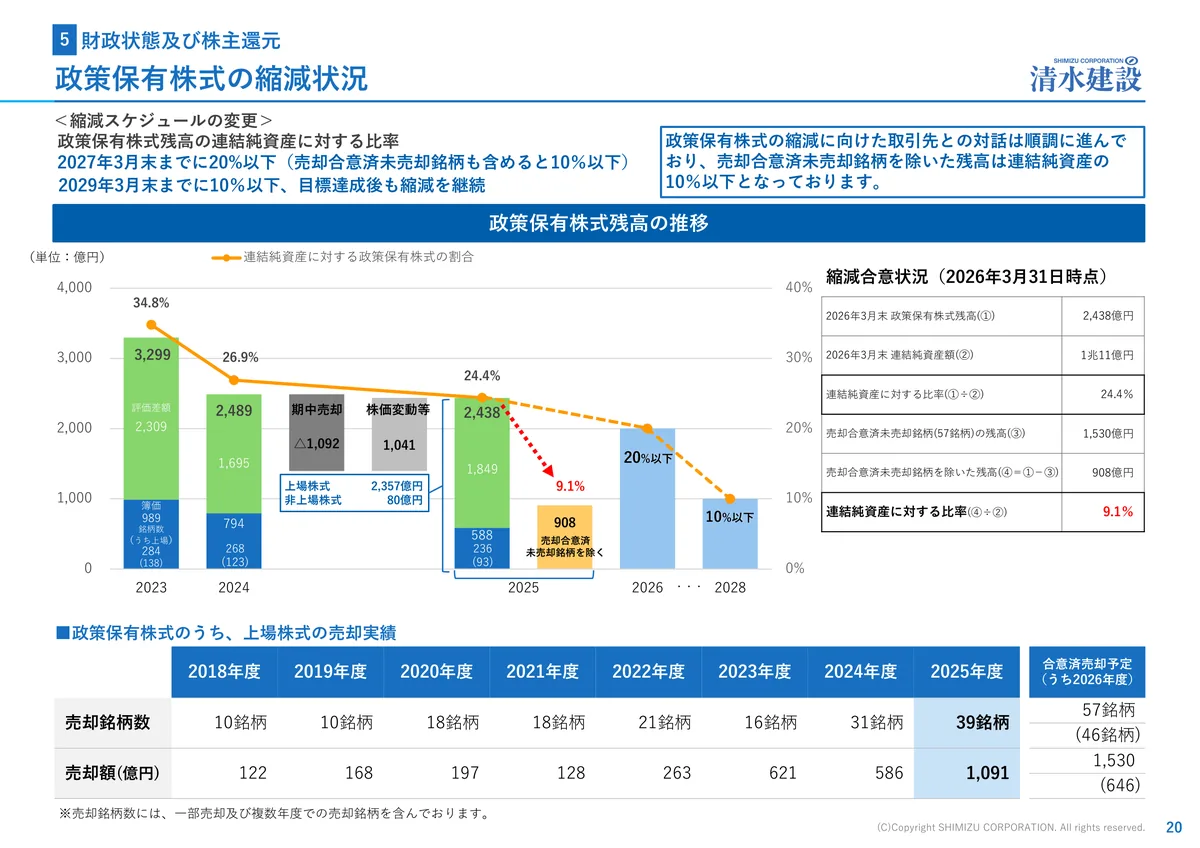
スライドの内容
政策保有株式の縮減状況と、縮減スケジュールの変更を示したページです。
上には、連結純資産に対する比率を「2027年3月末までに20%以下(売却合意済未売却銘柄も含めると10%以下)」「2029年3月末までに10%以下」とする目標を掲げています。売却合意済未売却銘柄は、売却で合意したもののまだ売っていない銘柄です。
下段の表には、上場株式の売却銘柄数と売却額を2018〜2025年度で並べています。
見せ方のポイント
合意済みの売却を除いた姿を、実際の残高とは別の枠で見せています。
2025年の残高2,438億円から赤い点線の矢印を伸ばし、売却合意済未売却銘柄を除いた908億円の黄色の枠とその比率9.1%に視線が移るようになっています。合意どおりに売却が進んだときの水準を現在の残高と比べられるグラフです。
2024年と2025年の間には、期中売却と株価変動等の灰色の枠を配置しています。
右の表では①〜④の番号を付けて比率の計算を1行ずつ示しており、9.1%がどの数字から出たかを辿れます。
6.安藤・間:方針・目的・実績の表とグラフで振り返る
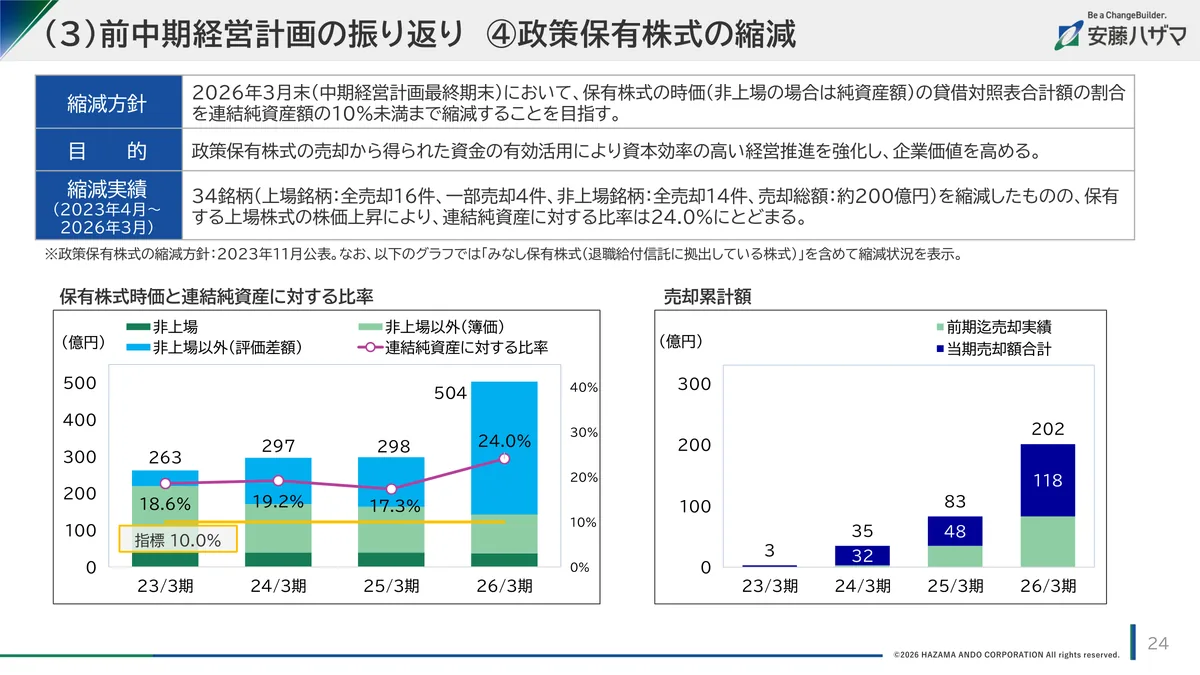
スライドの内容
前中期経営計画の振り返りとして、政策保有株式の縮減を示したページです。
上の表には、2026年3月末に連結純資産額の10%未満まで縮減する方針と、売却資金の有効活用で資本効率の高い経営を進めるという目的を掲げています。
2023年4月〜2026年3月の縮減実績は34銘柄・売却総額約200億円で、保有する上場株式の株価上昇もあり、連結純資産に対する比率は24.0%になったと記しています。
見せ方のポイント
方針・目的・実績を上の表の3行にそろえ、その結果を下の2つのグラフで示しています。
左のグラフでは保有株式時価を非上場・簿価・評価差額に塗り分け、10.0%の位置に黄色の「指標」の線を引いています。
右の売却累計額のグラフは、前期までの実績と当期の売却額を色で分けて積み上げています。
左右のグラフを合わせると、比率の動きと売却の進み具合を期ごとに見比べられます。
7.九州フィナンシャルグループ:取得簿価と時価の2つの保有比率を並べる
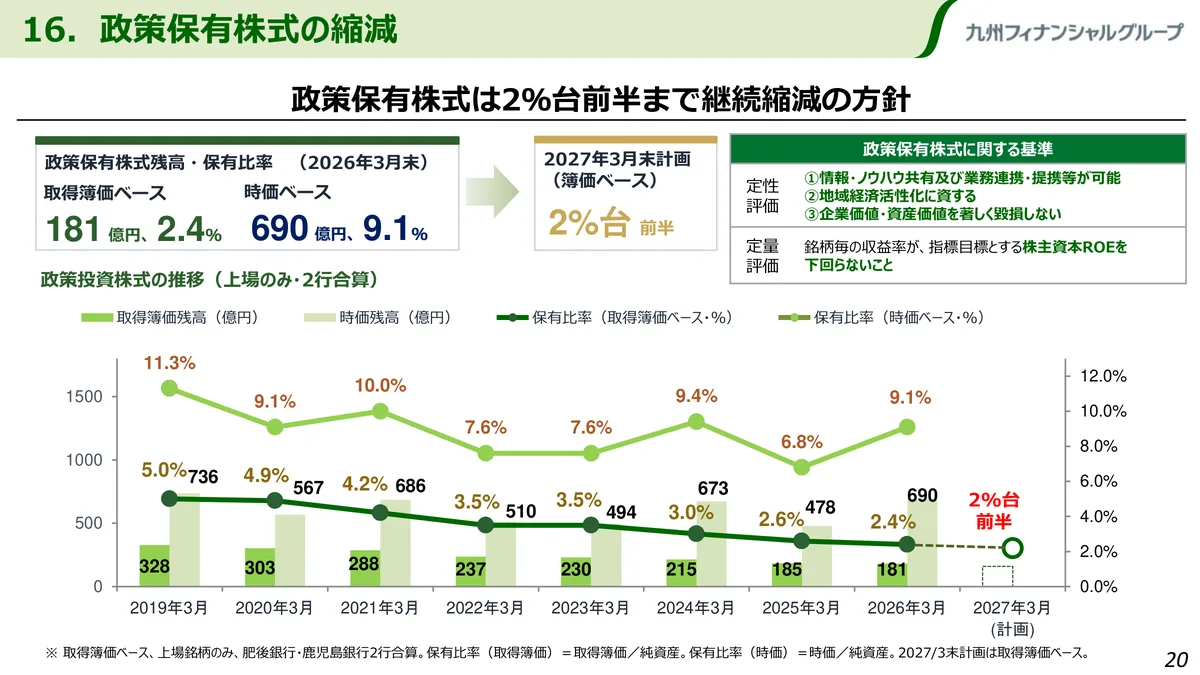
スライドの内容
政策保有株式の縮減方針を示したページです。
2027年3月末の計画は、取得簿価ベースの保有比率で2%台前半としています。2026年3月末の残高と保有比率は、取得簿価ベースで181億円・2.4%、時価ベースで690億円・9.1%です。
右上の基準の表には、定性評価の3つの項目と、定量評価として銘柄ごとの収益率が「指標目標とする株主資本ROE」を下回らないことを記載しています。
見せ方のポイント
同じ残高を取得簿価と時価の2つの物差しで並べています。
上の枠には、2つのベースの金額と比率を左右に配置しています。
グラフでは簿価の比率を濃い緑、時価の比率を薄い緑の折れ線にしているので、株価の動きで時価の比率が上下しても、簿価の比率が5.0%から2.4%へ下がってきたことを見分けられます。
2027年3月末の計画は、簿価の線の先に白抜きの丸と赤い「2%台前半」の文字で置いています。
注記には比率の計算式を記載しており、目標がどちらの物差しの数字かも確かめることができます。
8.東邦銀行:検証のSTEPから目指す姿と資金の活用へ
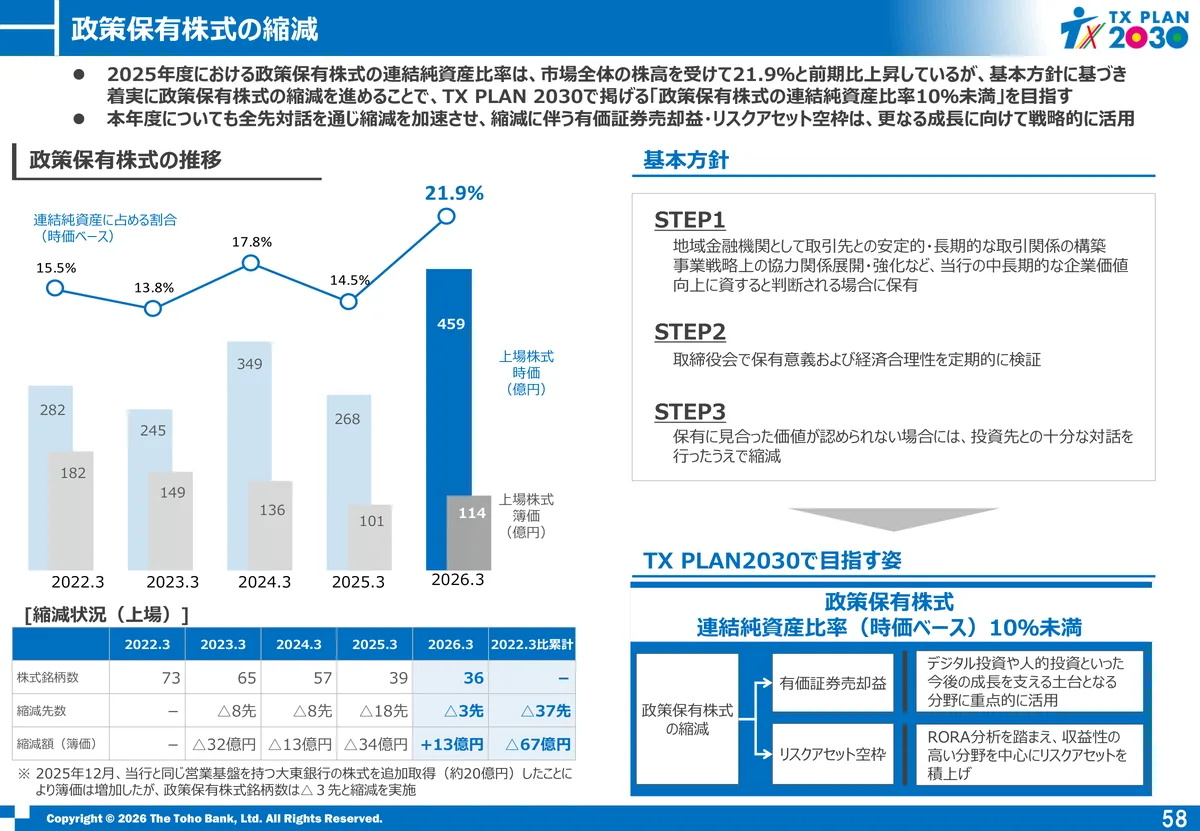
スライドの内容
政策保有株式の縮減を推移・基本方針・目指す姿の3つで示したページです。
2025年度の連結純資産比率は市場全体の株高を受けて21.9%に上がりました。
「TX PLAN 2030」では時価ベースで10%未満を目指し、縮減で生まれるリスクアセット空枠の振り向け先には収益性の高い分野を挙げています。
リスクアセットは一般に、銀行が自己資本比率を計算するときの分母です。保有する株式を減らすと、その株式にかかるリスクアセットが減り、枠が空きます。
見せ方のポイント
右側は、保有の判断から資金の使い道までを上から下へ流れるレイアウトにしています。
STEP1〜3で保有の考え方・取締役会での検証・縮減を順に示し、目指す姿の枠へ矢印でつないでいます。
その枠の中で縮減から有価証券売却益とリスクアセット空枠へ枝分かれさせ、デジタル投資や人的投資などの使い道と並べています。
9.あすか製薬ホールディングス:縮減の推移と売却額の棒を左右に並べる
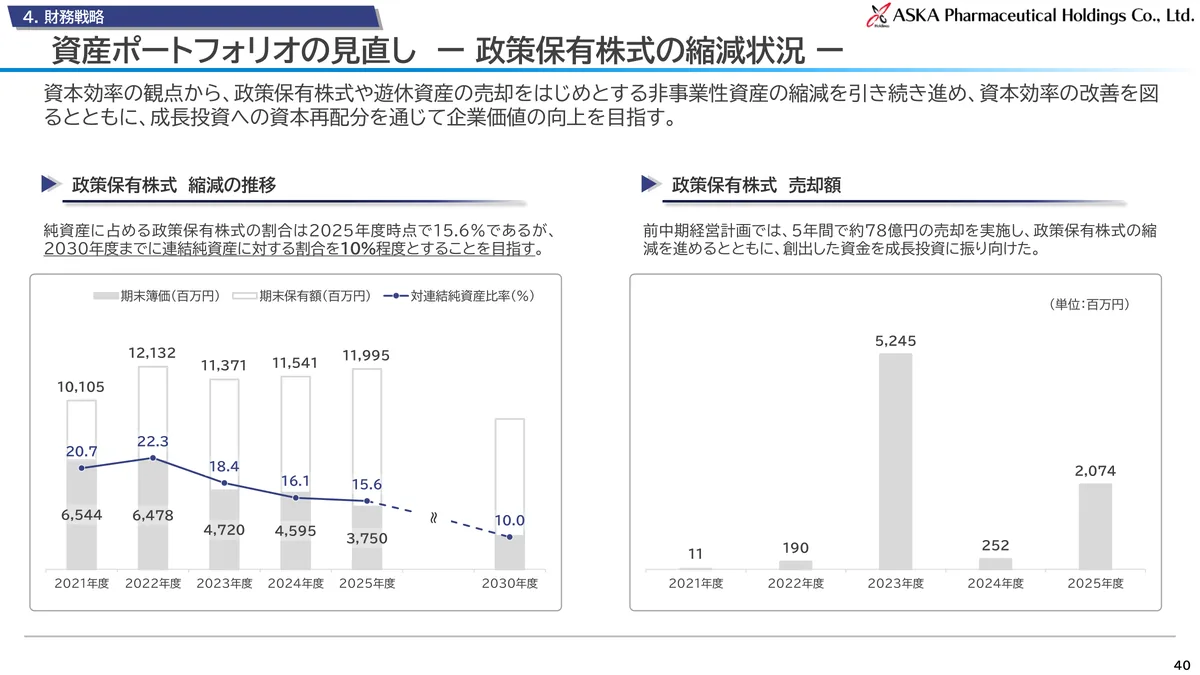
スライドの内容
資産ポートフォリオの見直しとして、政策保有株式の縮減状況を示したページです。
左のグラフでは、2021〜2025年度の期末簿価と期末保有額、対連結純資産比率を示しています。比率は2025年度時点で15.6%で、2030年度までに10%程度を目指すとしています。
右のグラフは同じ期間の売却額で、前中期経営計画の5年間で約78億円を売却し、「創出した資金を成長投資に振り向けた」と記載しています。
見せ方のポイント
縮減の進み具合と売却の実績を、2つのグラフに分けて左右に並べています。
左は期末保有額を白抜きの棒、期末簿価を灰色の棒で重ねています。比率の折れ線は2030年度の10.0%へ点線で伸ばし、目標までの残りの距離を線の先に示しています。
右の売却額の棒は左と同じ年度の並びにそろえているので、売却の多かった2023年度と2025年度に左の比率がどう動いたかを見比べられます。
各グラフの上に置いた2行の要旨から、図を読む前に要点をつかめます。
10.りそなホールディングス:削減計画から資本創出、投資と成果まで並べる
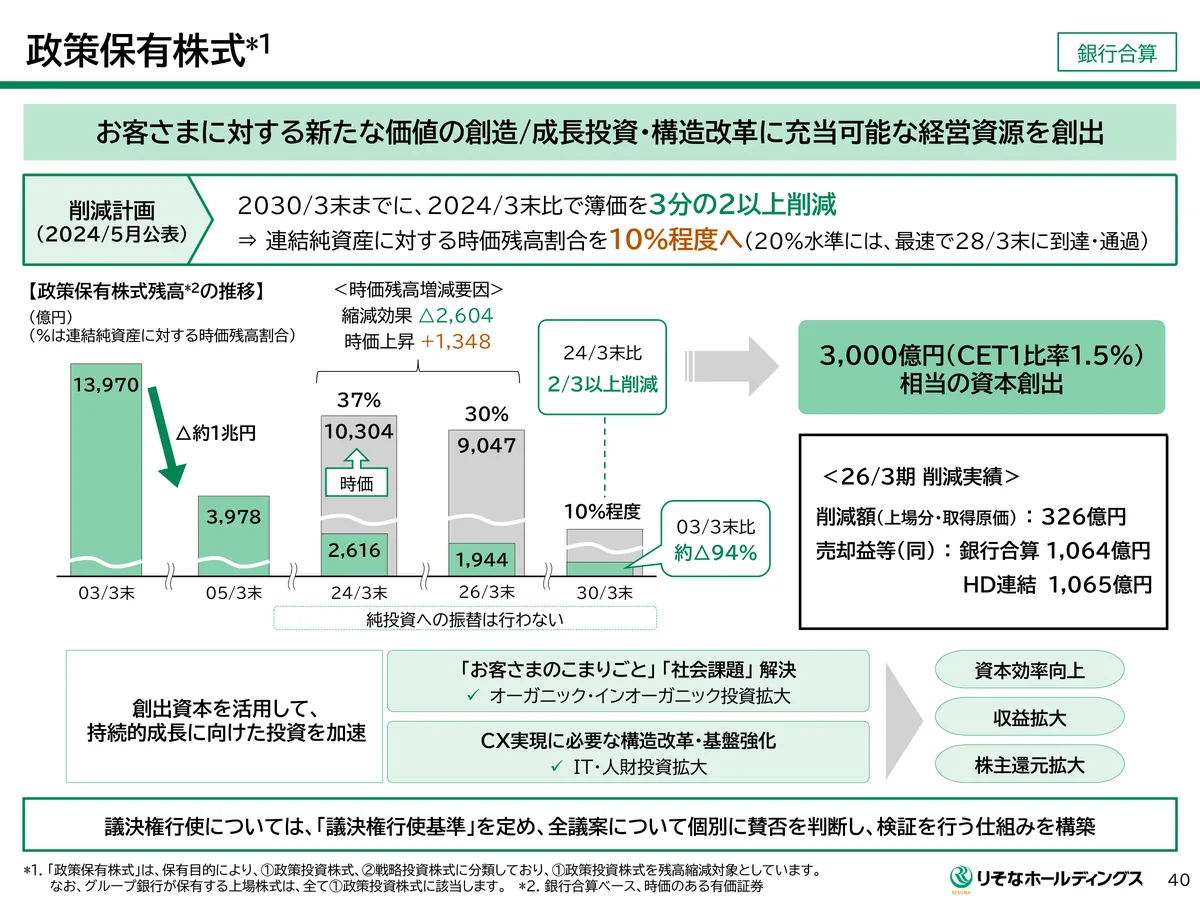
スライドの内容
銀行合算の政策保有株式について、2024年5月に公表した削減計画と、残高の推移、創出した資本の使い道を示したページです。
削減計画は「2030/3末までに、2024/3末比で簿価を3分の2以上削減」し、時価で見た残高を連結純資産の10%程度にするものです。これにより、3,000億円相当の資本を創出するとしています。
26/3期の削減実績は、上場分・取得原価で326億円です。
見せ方のポイント
残高の削減と、そこから生まれる資本、その使い道までを1枚の上段から下段へ並べています。
推移のグラフでは、24/3末から26/3末の増減を縮減効果と時価上昇に分けて示しています。30/3末の状態をグラフの上部に「24/3末比 2/3以上削減」と記載。そこから太い矢印で資本創出の箱へ伸ばし、読み手の視線を誘導しています。
下段では、創出資本を活用する2つの投資概要を並べ、資本効率向上・収益拡大・株主還元拡大の3つの要素につないでいます。
上段の資本創出の箱と下段の「創出資本を活用して」の言葉が対応しており、削減で生まれた資本の行き先をスライドの中で把握できます。

よくある質問
Q: 政策保有株式と純投資目的の株式の違いは何ですか?
A. 純投資目的の株式は、株価の変動や配当で利益を得ることだけを目的に持つ株式で、ほかの目的を含む株式が政策保有株式です。
金融庁は2025年1月31日の企業内容等開示ガイドラインの改正(p.1)で、売却に発行者の了承が要る株式などは純投資目的とはいえないとしました。同じ日の企業内容等の開示に関する内閣府令の改正では、政策保有から純投資に変えた株式について、変更の理由なども有価証券報告書に記載することになりました。
Q: なぜ政策保有株式の縮減が求められているのですか?
A. 投資家などから、安定株主がいると経営の規律が緩む、保有の効果が十分に検証されず資本効率が低い、という指摘があるためです。
金融庁の令和7年度の有価証券報告書レビュー(p.47)も、こうした指摘から縮減が望ましいとする考え方を挙げています。
投資家の議決権行使の基準でも、三井住友DSアセットマネジメントが議決権行使判断基準の2026年1月改定(p.4)で、賛否を判断する基準のうち、「純資産に対する上場株式の政策保有株式の水準」を20%から15%へ厳しくしました。
CGコードの原則1-4は縮減に関する方針の開示を求めていますが、減らす量までは定めていません。
Q: 縮減目標は、純資産に対する比率と金額のどちらで示せばよいですか?
A. 比率でも金額でも示せます。
10選では、金額で目標を置く例が2枚目の日清製粉グループ本社、比率を2つ並べる例が7枚目の九州フィナンシャルグループです。
比率で示すときは、分母が株主資本か純資産か、保有額が時価か簿価かを注記に記載しておくと、読み違えを防げます。
分母については、金融庁が2021年3月22日の「政策保有株式:投資家が期待する好開示のポイント(例)」(p.4)で、「保有残高の規模は総資産ではなく株主資本に対する割合で検証することが望ましい」としています。
Q: 売却資金の使い道は、スライドでどう示せばよいですか?
A. 売却で得る資金や資本の余力と、成長投資・株主還元などの行き先を矢印や枝分かれの図で1枚につなぐと、縮減から使い道まで続けて読めます。
金融庁の「記述情報の開示の好事例集2025」(p.3)も、投資家などが期待する開示として、自社株買いだけでなく人的投資やDX投資などの成長投資への配分方針を挙げています。
10選では、8枚目の東邦銀行と10枚目のりそなホールディングスが、縮減で生まれる余力をそれぞれの使い道へ図でつないでいます。

まとめ:縮減の目標・進み具合・資金の使い道を続けて示す
政策保有株式のスライドでは、比率と金額のどちらで目標を置くときも、その目標・今の位置・その先の資金の使い道を続けて示すと、縮減がどこまで進み、何につながるのかが伝わります。
株価の上昇で残高や比率が上がった期は、売却と時価の変動を分けて示すことで、縮減の実績を読み取ってもらいやすくなります。
自社の資料を見直すときは、目標と予定の示し方は1〜3枚目、増減の要因は3〜5枚目、計画の振り返りは6枚目、保有の検証は7・8枚目、資金の使い道は8〜10枚目が参考になります。