DOCUMENT STUDIO
参考にしたいPBR改善のスライド10選|ROE・PERへの分解と目標の開示事例
Share:


PBR改善のスライドでは、PBRを上げる道筋を、ROEとPERに分けてわかりやすく示すことが大切です。この記事では、各社の決算説明資料・中期経営計画などから選んだPBR改善のスライドを10枚ご紹介します。分数や掛け算の式、ロジックツリー、目標への矢印など、各社がどのように示しているのか、ぜひ参考にしてみてください。
IR資料の作成・見直しにお悩みの方へ
複雑なIR情報を、シンプルに、分かりやすく資料化。
豊富な支援実績に基づくプロの視点で、実務担当者の負担を軽減します。
PBR改善のスライドが求められる背景
PBR改善とは、PBR(株価純資産倍率)を引き上げる取り組みのことです。PBRは日本取引所グループの用語集で、株価が1株当たり純資産の何倍まで買われているかを示す指標とされています。
一般に、PBRは自己資本利益率のROEと株価収益率のPERの掛け算で、「PBR=ROE×PER」と表されます。
東証は2023年3月31日の要請「資本コストや株価を意識した経営の実現に向けた対応について」(p.2)で、当時プライム市場の約半数がROE8%未満、PBR1倍割れだとしました。「要請のアップデート」(p.14)では、1倍割れの企業を2026年3月1日時点で27%としています。
開示状況(p.2)では、2026年9月末時点でプライム市場の94%、1,455社が「検討中」を含めて開示しています。
東証の2025年12月26日の「投資家の視点を踏まえたポイント」(p.20)は、PBRやROEを要素に分けて取り組みを示すことを投資家の期待に挙げています。
実際にスライドを作成する際も、ROEとPERの要素ごとに施策と目標を結ぶと、この期待に沿うことができます。

PBR改善の参考スライド事例10選
1.オーエスジー:PBRを分数と掛け算の2つの式で示す
スライドの内容
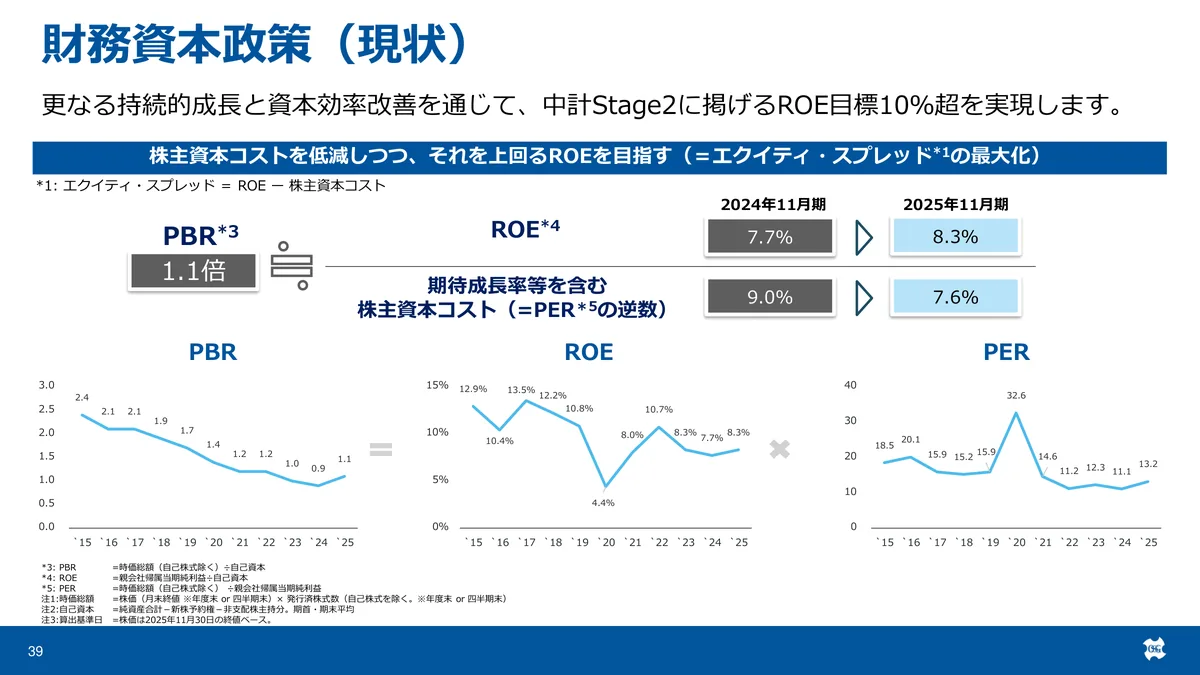
財務資本政策の現状として、PBR1.1倍を、ROEを分子、期待成長率等を含む株主資本コストを分母とする分数で示したページです。
株主資本コストは株主が投資に対して期待する収益率です。
2024年11月期から2025年11月期にかけて、ROEは7.7%から8.3%に、株主資本コストは9.0%から7.6%になっています。
見せ方のポイント
同じPBRを、2つの式で見せています。
上段の分数では、ROEと株主資本コストの2期の値を三角の矢印で並べています。下段ではPBR・ROE・PERの折れ線を灰色の大きな「=」「×」でつなぎ、PBR=ROE×PERの関係を図の並びのまま読めるようにしています。
株主資本コストの項目名に「PERの逆数」と括弧書きで添えているので、2つの式が同じ関係だと分かります。
見出しの帯には、株主資本コストを低減しつつそれを上回るROEを目指す方針を掲げています。この方針は、上段の2期の数字と照らし合わせることができます。
2.LIXIL:ROEを4つの比率に分け、改善の要所を枠で示す
スライドの内容
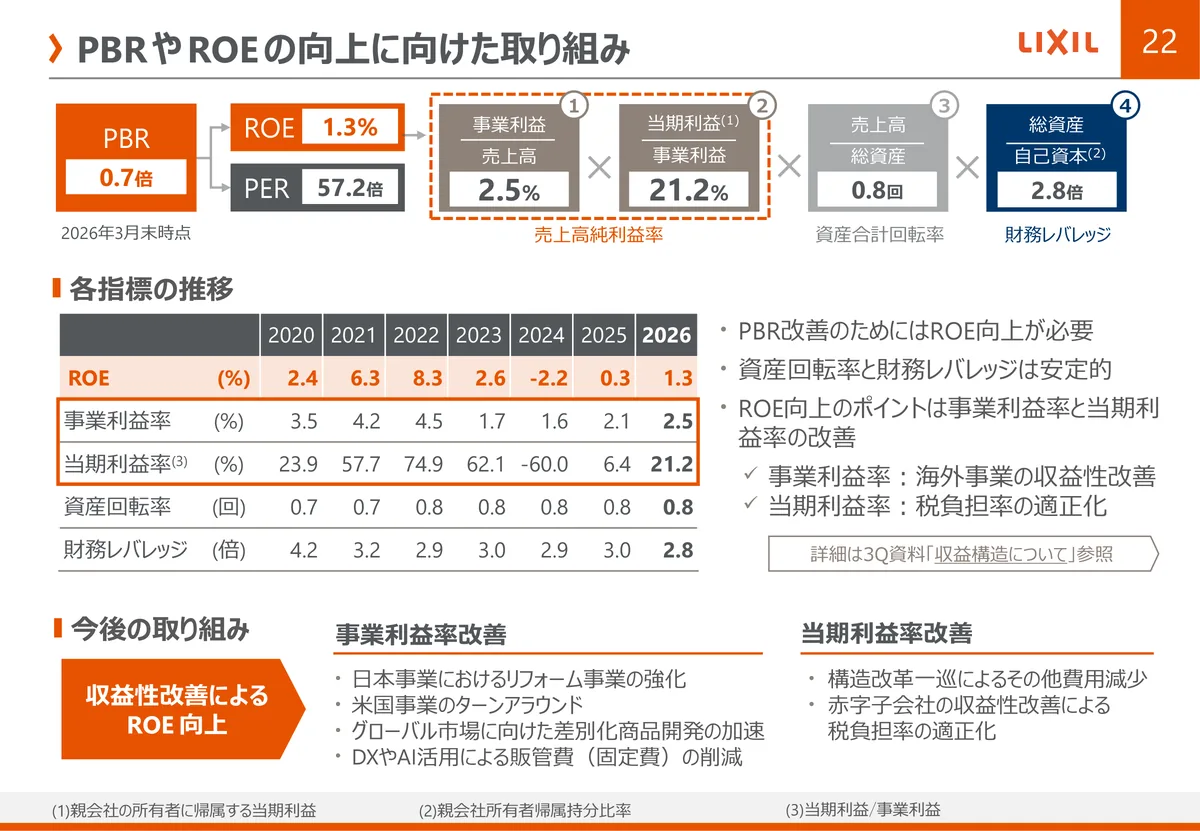
2026年3月末時点のPBR0.7倍を、ROE1.3%とPER57.2倍に分けた現状分析のページです。
ROEはさらに、事業利益÷売上高・当期利益÷事業利益・売上高÷総資産・総資産÷自己資本の4つの比率の掛け算で示しています。
中段に各指標の推移の表、下段に今後の取り組みを置いています。
見せ方のポイント
改善の要所は、同じ色の枠で通して示しています。
4つの比率の箱に①〜④の番号を付け、売上高純利益率に当たる①②をオレンジの破線の枠で囲み、中段の推移の表でも同じ行をオレンジ色の枠で囲んでいます。
右の箇条書きでも、資産回転率と財務レバレッジは安定的で、ROE向上のポイントは事業利益率と当期利益率の改善だと記載しています。このため、分解の図・推移の表・文章のどこから読んでも、取り組む所が同じ①②だと伝わります。
3.三菱UFJフィナンシャル・グループ:ROE・PBRの散布図に目指す位置を描く
スライドの内容
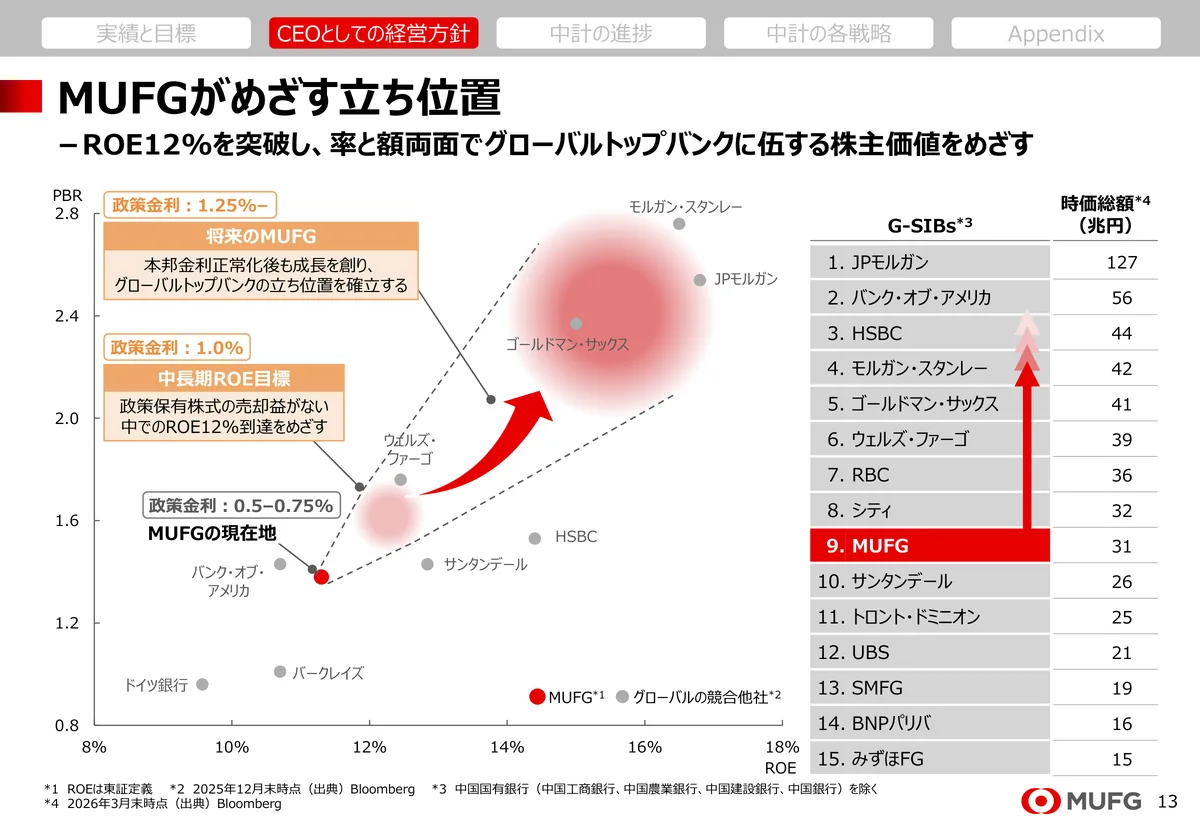
「ROE12%を突破し、率と額両面でグローバルトップバンクに伍する株主価値をめざす」という見出しの下に、横軸ROE・縦軸PBRの散布図を置いたページです。
自社の現在地と目指す位置を、グローバルの競合他社と並べて示しています。右側にはG-SIBsの時価総額の順位表があります。
※G-SIBsは金融安定理事会がリストを公表する、世界の金融システム上重要な銀行です。
見せ方のポイント
目標は左図の中の「めざす立ち位置」でも見せています。
現在地を示す赤い点部分から点線で広がりを示し、二つ目のグラデーションの円から右上の大きな円へ、段階的な目標が矢印と共に描かれています。
図内の3つの吹き出しは、政策金利が0.5–0.75%の現在地から1.0%・1.25%–のときに目指す位置まで、線を引いて示したものです。
また競合他社を同じ図の中に置いているので、ROEとPBRの両方での自社の位置を点で見比べることができます。右側の順位表でも自社の行を赤い塗りで目立たせているため、図と表の両方で自社の情報を結びつけられます。
4.日本電気硝子:「PBR=ROE×PER」の下に施策を並べる
スライドの内容
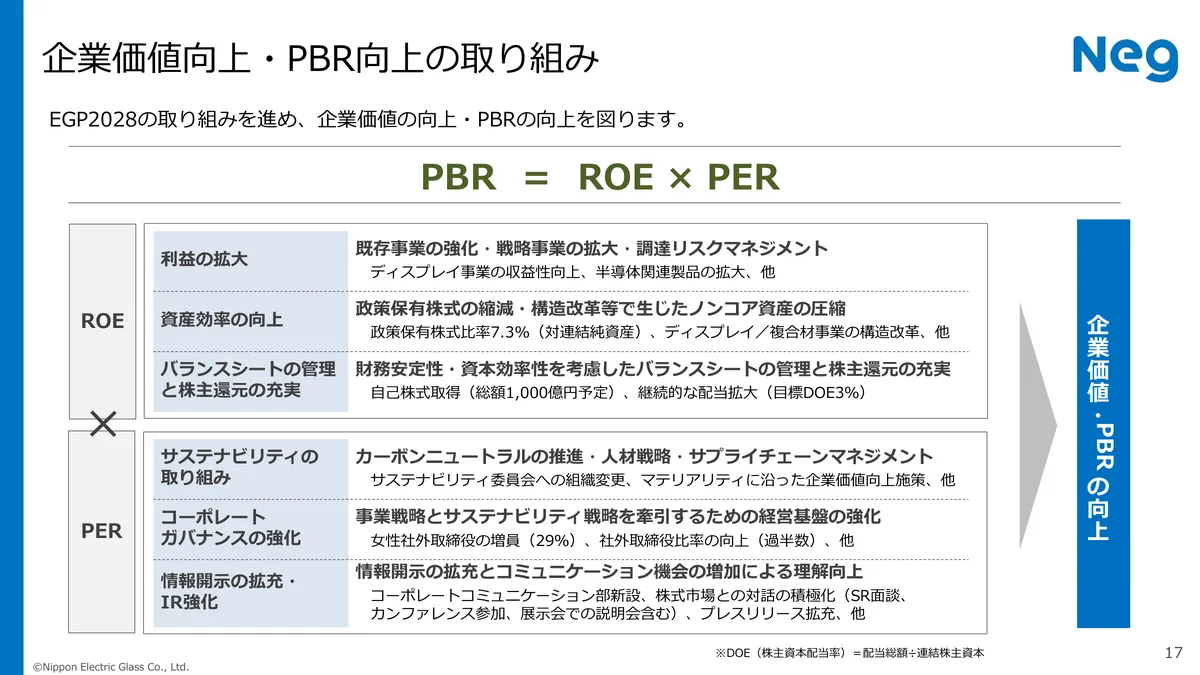
「EGP2028の取り組みを進め、企業価値の向上・PBRの向上を図ります」として、PBR向上の施策を示したページです。
ROEには利益の拡大、資産効率の向上、バランスシートの管理と株主還元の充実を、PERにはサステナビリティの取り組み、コーポレートガバナンスの強化、情報開示の拡充・IR強化を対応させています。
見せ方のポイント
式がそのままページの骨組みになっています。
上部の帯に大きな文字で「PBR = ROE × PER」と置き、その下でROEとPERの箱を「×」でつないでいます。
各3つずつの施策をブルー塗りの見出し・太字の説明・具体例の3段にそろえて表示。具体例には政策保有株式比率7.3%などの数字を添えているので、施策の規模や目安も読み取れます。
そこから右端の「企業価値・PBRの向上」の縦帯に繋がる矢印が大きく描かれているので、左から右へ読むだけで、PBRの向上につながる流れまでを施策の一続きとして捉えられます。
5.UBE:PBRの理論式の要素へ施策から矢印を引く
スライドの内容
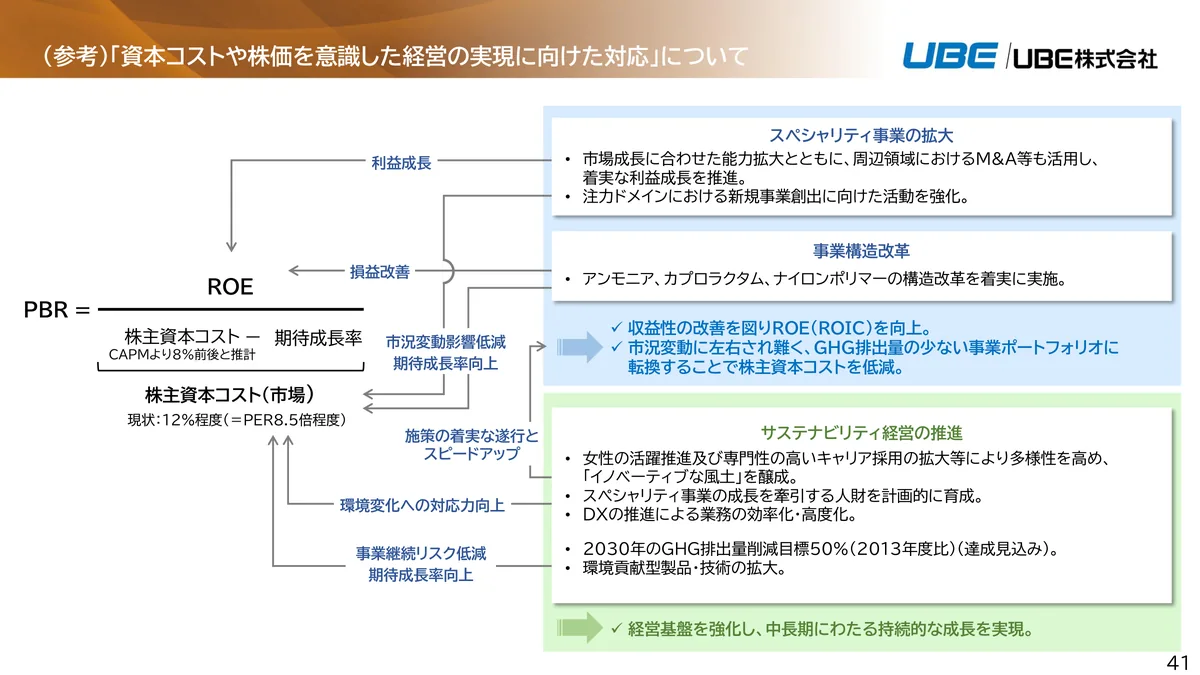
「(参考)」と題し、PBRを「ROE÷(株主資本コスト−期待成長率)」の理論式で示したページです。
株主資本コストは、市場から見ると現状12%程度でPER8.5倍程度に当たり、CAPMによる推計では8%前後と記載しています。CAPMは一般に、株主資本コストを推計する方法の一つです。
右にはスペシャリティ事業の拡大、事業構造改革、サステナビリティ経営の推進の3つの施策を置いています。
見せ方のポイント
施策を分子のROEだけでなく、分母の要素にも結びつけていることが特徴です。
右側の3つの施策の箱から矢印を式へ伸ばし、途中に「利益成長」「損益改善」などのテキストを置いて説明を加えているので、どの施策が式のどの部分に効果があるかを矢印で辿ることができます。
また、施策の背景を「収益性と株主資本コストに関わる青の帯」と「経営基盤に関わる緑の帯」に分けており、それぞれの施策の成果を個別で確認することもできます。
6.TOKAIホールディングス:PBRの要素にサステナビリティの柱を結ぶ
スライドの内容
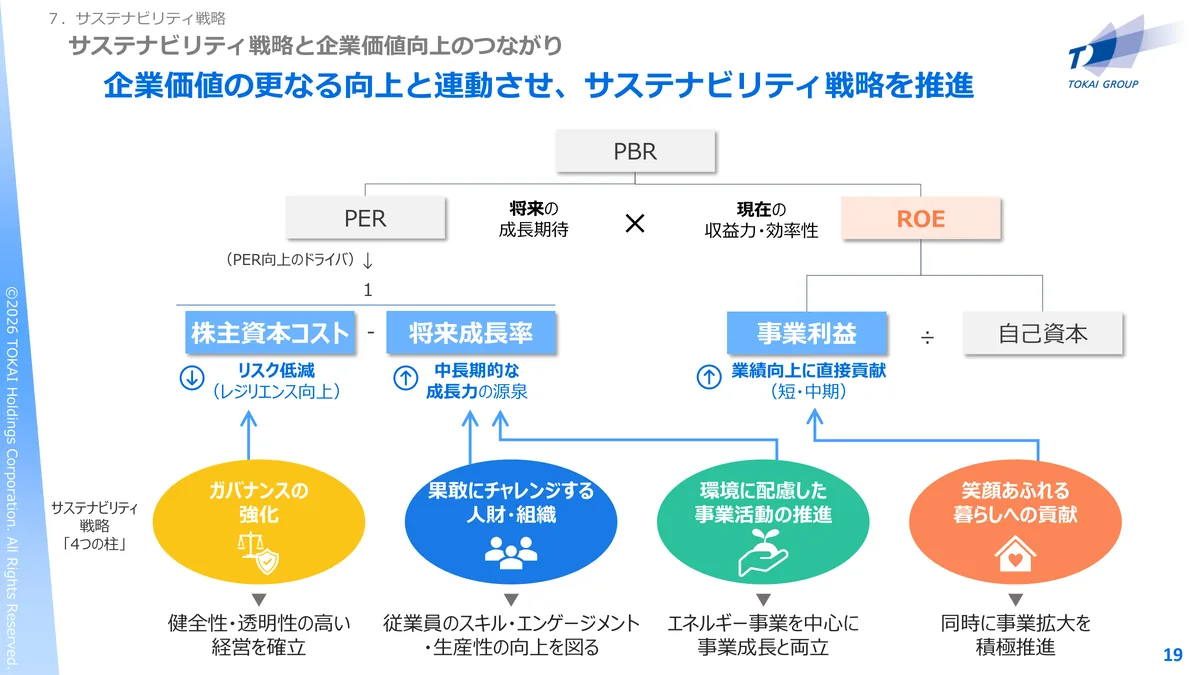
中期経営計画のサステナビリティ戦略の章で、PBRをPERとROEの掛け算に分け、要素ごとにサステナビリティの施策がどこに効くかを示したページです。
PERは株主資本コストと将来成長率の差の逆数、ROEは事業利益÷自己資本として示しています。
見せ方のポイント
非財務の取り組みを、財務のシンプルな式に結びつけています。
上段では、PERとROEの側に「将来の成長期待」「現在の収益力・効率性」とテキストを添え、式だけでは伝わりにくい意味を補っています。その下の株主資本コスト・将来成長率・事業利益には上向きと下向きの矢印を併記し、下げるべき要素と上げるべき要素が区別できるようにしています。
下段では、ガバナンスの強化など「4つの柱」を色の違う楕円とアイコンで並べ、上段の式と連結させています。
ガバナンスの強化は株主資本コストへ、人財・組織と環境の柱は将来成長率へ、暮らしへの貢献は事業利益へと、それぞれ矢印を伸ばしています。サステナビリティの取り組みがPBRのどの要素につながるのかを、矢印の先で確かめられるようになっています。
7.西日本フィナンシャルホールディングス:施策をROE側・PER側に色分けした体系図
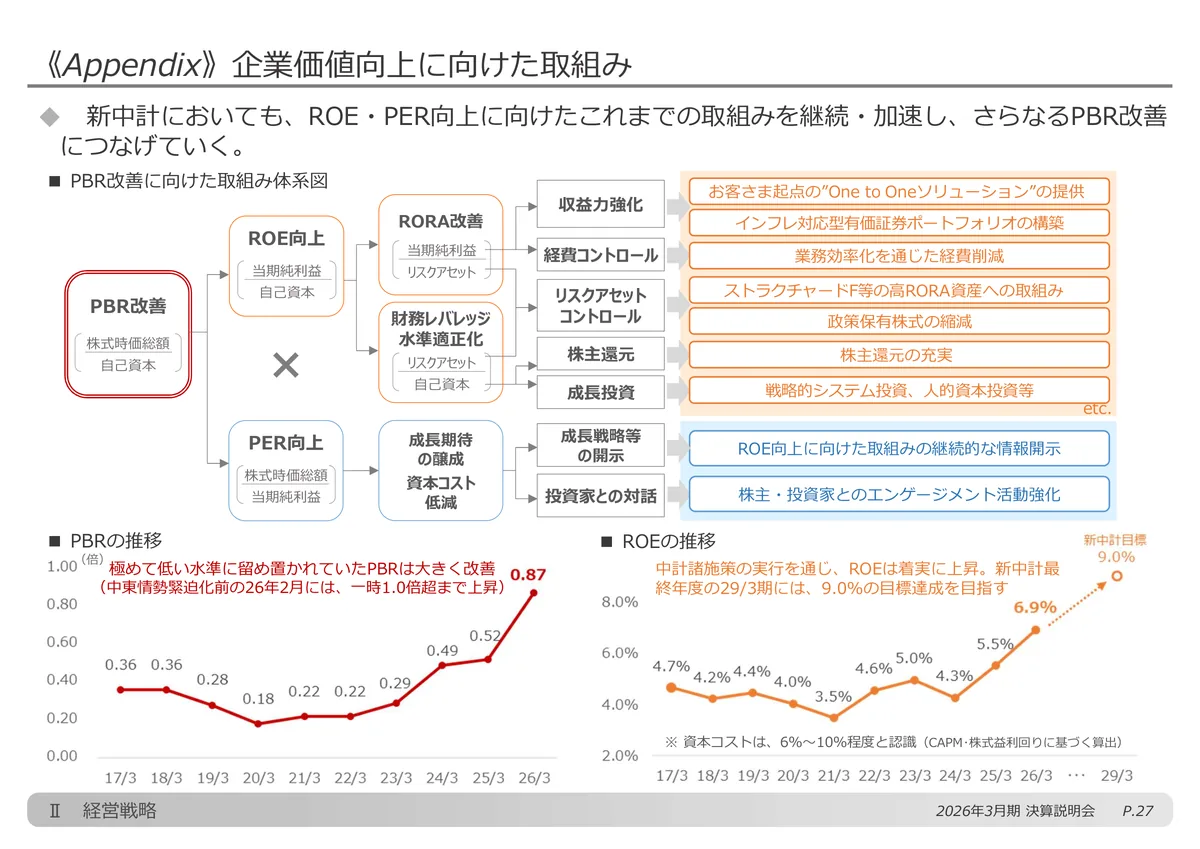
スライドの内容
PBR改善をROE向上とPER向上に分けた体系図と、2017年3月期〜2026年3月期のPBR・ROEの推移を1枚に収めたページです。
体系図は、RORA改善、財務レバレッジ水準適正化、成長期待の醸成と資本コスト低減から施策へつないでいます。
RORAはスライドの箱の式では、当期純利益÷リスクアセットです。
見せ方のポイント
上に考え方、下に結果を置き、1枚で続けて読めるようにしています。
上の体系図では、PBR・ROE・PERなどの指標の箱に株式時価総額÷自己資本のような計算式を記載しています。右側の施策はROE側をオレンジ、PER側を青で塗り分けているので、どの施策がどちらに効くかを色の違いで瞬時に判別することが出来ます。
下段の折れ線グラフの上側には、状況を説明するテキストをそれぞれのカラーで配置。ROEのグラフでは最右端から新中計目標9.0%へ矢印を伸ばしているので、推移と同時に目標までの距離も読み取ることが出来ます。
8.ヤマダホールディングス:ROEの3要素からPBR1.0倍超へ矢印で結ぶ
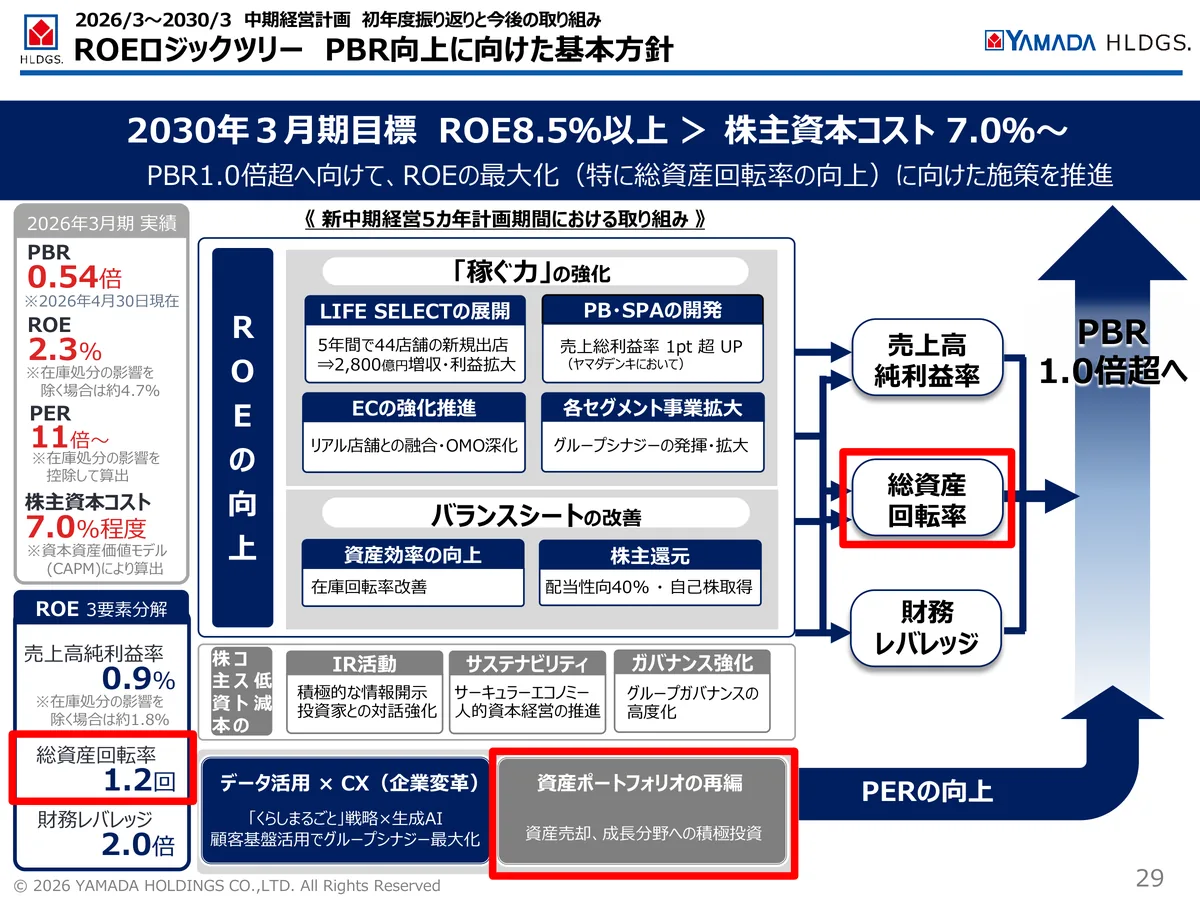
スライドの内容
中期経営計画の初年度の振り返りとして、2030年3月期の目標「ROE8.5%以上 > 株主資本コスト 7.0%〜」と、PBR向上に向けた施策を示したページです。
左の枠の2026年3月期の実績は、ROE2.3%、PER11倍〜、株主資本コスト7.0%程度で、2026年4月30日現在のPBRは0.54倍です。PERは在庫処分の影響を控除した値で、同じ影響を除くROEは約4.7%と注記しています。
見せ方のポイント
2030年3月期の目標と、実績・「PBR 1.0倍超へ」までを1枚に収めています。
目標は一番上の紺の帯に目立つように配置し、実績やROEを左側の枠に置いたレイアウトです。ROEは売上高純利益率・総資産回転率・財務レバレッジに分解し、それぞれの値を表示。スライドの右側にも同じ3要素を配置しています。
中央で示した施策からその3要素へ矢印をつなぎ、最終目標の「PBR 1.0倍超へ」へ矢印を繋ぐことで施策から目標の流れを追えるようになっています。
また、総資産回転率や資産ポートフォリオの再編を赤い枠で目立つように囲むことで、3つの要素のどこに重点を置くかが重ねて伝わります。
9.日機装:PBRの推移に1.0倍の線と目標への矢印を描く
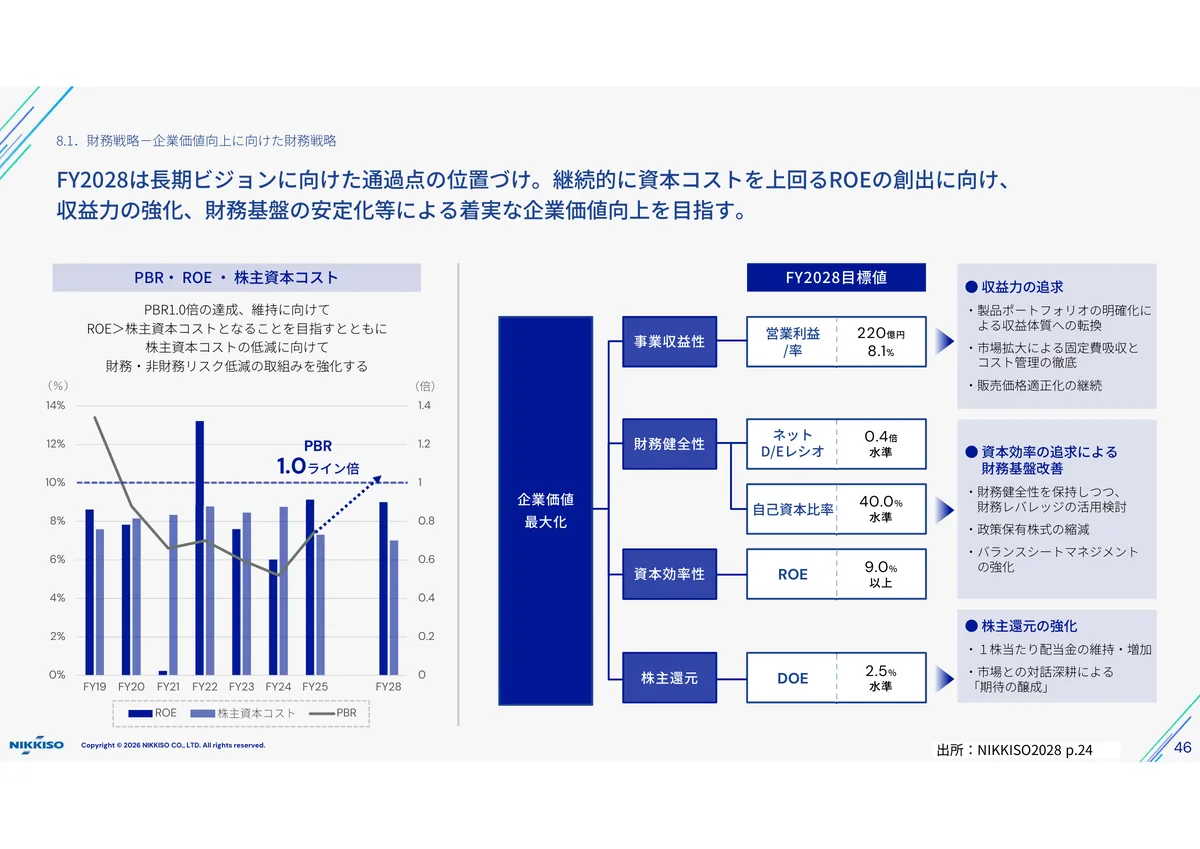
スライドの内容
見出しでFY2028を長期ビジョンに向けた通過点と位置づけ、PBRの推移と目標値を示したページです。
右側では、企業価値最大化を事業収益性・財務健全性・資本効率性・株主還元に分類しています。そのうえで営業利益220億円、営業利益率8.1%、ROE9.0%以上、DOE(株主資本配当率)2.5%水準などのFY2028目標値を紐づけています。
見せ方のポイント
左側のグラフはROEと株主資本コストを棒グラフで、PBRを折れ線グラフで示しています。PBR1.0倍ラインに青い破線を引き、FY25からFY28へ矢印を伸ばすことで目標地点を読み手に示しています。
またグラフの上側に方針を記載し、読み手がグラフと組み合わせて理解できるようにしています。
右側には、「企業価値最大化」のボックスから4つの区分・目標値・施策の順で記載されているので、自然な流れで目標から施策の内訳までを辿ることができます。
10.九州フィナンシャルグループ:ロジックツリーにKPIの計画と実績を並べる
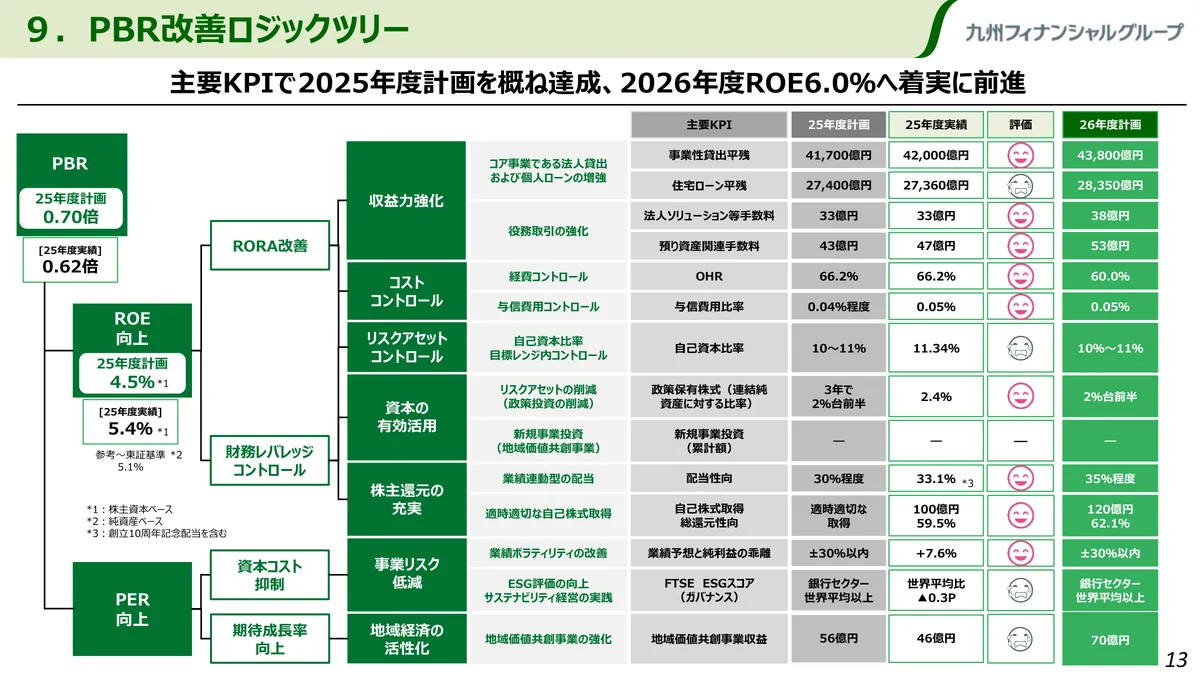
スライドの内容
PBR改善ロジックツリーに、施策ごとの主要KPIの計画と実績を並べたページです。
左のツリーでは、PBRとROEの箱に2025年度の計画を、そのすぐ下の枠に実績を記載しています。見出しの下には、主要KPIで2025年度計画を概ね達成したという要旨を1行で置いています。
見せ方のポイント
ツリーの末端の施策を右の表と連結し、揃えています。
ツリーはPBRをROE向上とPER向上とに分類し、さらにRORA改善・財務レバレッジコントロール・資本コスト抑制・期待成長率向上から施策へ枝分かれさせています。表内の各施策がPBRのどの要素と繋がっているかを、一目で辿ることができます。
表には主要KPIごとに2025年度計画・実績・評価・2026年度計画を並べています。評価は色と2種類のアイコンで示して直感的に判別できるように工夫されています。
施策ごとの繋がりと内容、評価、次の目標が行を横に追うだけでつかめるようになっています。

よくある質問
Q: ROEとPERのどちらに課題があるかは、どう示せばよいですか?
A. PBR・ROE・PERの推移を並べ、同業他社と比べると、どちらに課題があるかを示せます。
10選では、1枚目のオーエスジーがPBR・ROE・PERの推移を並べ、3枚目の三菱UFJフィナンシャル・グループが散布図で競合他社と位置を比べています。
東証の2023年3月31日の要請(p.4)は、PBRやPERを時系列や同業他社との比較で分析することが考えられるとしています。また、資本コストを上回る資本収益性があってもPBRが1倍を割れているときは、成長性が十分に評価されていないことが示唆されるとも述べています。
Q: PBRのロジックツリーは、どのように作ればよいですか?
A. PBRをROEとPERに分け、ROEをさらに利益率や回転率などに分けて、末端に施策を置くと、要素ごとの取り組みが目標にどうつながるかを示せます。
東証の「投資家の視点を踏まえたポイント」(p.20)は、こうした示し方を投資家が期待するポイントに挙げています。
10選では、2枚目のLIXILがROEを4つの比率に分け、10枚目の九州フィナンシャルグループが末端の施策ごとに主要KPIの計画と実績を並べています。
Q: ROEとPERの施策は、どのように分けて示せばよいですか?
A. まずROEと株主資本コストの現状を示します。
そのうえで、収益力に関わる施策はROE側に、成長期待や情報開示に関わる施策はPER側に置くと、課題がROEとPERのどちらにあり、どの施策がそれに対応するのかが伝わります。
10選の4枚目の日本電気硝子はROE側とPER側に施策を3つずつ並べ、7枚目の西日本フィナンシャルホールディングスは2つの側の施策を色分けしています。
Q: PERを上げる施策は、どう示せばよいですか?
A. 施策ごとに、株主資本コストの低下と期待成長率の向上のどちらに効くかを示すと、数字にしにくい施策もPERとのつながりが伝わります。
東証の2023年3月31日の要請(p.5)は、成長性への評価の改善の観点から、事業の方向性や、サステナビリティ・無形資産の取り組みもあわせて示すことが考えられるとしています。
10選では、5枚目のUBEが施策から理論式の要素へ矢印を引き、6枚目のTOKAIホールディングスがガバナンスの強化を株主資本コストに、人財・組織と環境の柱を将来成長率に矢印で結んでいます。

まとめ:PBRをROEとPERに分け、施策と目標を同じ分け方で示す
PBR改善のスライドでは、PBRをROEとPERに分け、現状・施策・目標を同じ分け方で示すと、取り組みが企業価値の向上にどうつながるかが伝わります。
東証の2023年3月31日の要請(p.3)は、少なくとも年1回の開示の更新を求めています。次回の更新時には前の期と同じ分け方で実績を並べると、どこまで進んだかを読み手が見比べられます。
自社の資料を見直すときには、PBRの分け方はスライドの1・2枚目、要素ごとの施策は4・5枚目、目標の時期と数値は8・9枚目、毎期の実績は10枚目が参考になります。